삼프로TV 3PROTV · 16시간 전
싸졌다고 다 살 수 있는 시장 아닙니다…전저점보다 먼저 봐야 할 것ㅣ명민준, 박가영, 차영주 [주린이 구조대]AI 빅테크 간 자금·현금흐름 경쟁으로 일부 기업이 도태되는 과정에서 삼성전자·하이닉스 주가가 단기적으로 소외될 수 있으나, 전저점은 지킬 가능성이 높다는 분석
자동 묶음 · 미검토 · 변경 가능묶음 설명과 입장 분포 대신 원본 영상 목록을 제공합니다.
AI 빅테크 간 자금·현금흐름 경쟁으로 일부 기업이 도태되는 과정에서 삼성전자·하이닉스 주가가 단기적으로 소외될 수 있으나, 전저점은 지킬 가능성이 높다는 분석

AI 수요로 플래시 메모리 가격이 급등하며 애플의 구매력 우위가 흔들리고 공급사들이 반격에 나섰다.
삼성전자·SK하이닉스 주가 하락은 데이터센터 초기 투자로 인한 FCF 감소 때문이며, 2027년 이후 데이터센터 가동 시 수익이 본격화될 것이라는 분석

10월 30일 코스피 3.5% 급락 마감 후, AI 빅테크 실적 쇼크와 잉여현금흐름 악화가 성장통인지 본격 위기인지를 두고 시장이 혼란을 겪는 장세를 분석했다.

삼성전자가 실적·배당 발표에도 주주환원 소통 부족으로 급락한 반면, SK하이닉스는 구체적 자사주 매입으로 상대적 강세를 보였다.

삼성전자·하이닉스 등 반도체는 관망, 바이오는 단기 매매 기회로 보고 조선·2차전지·전력주는 과매도 구간에서 지지선을 강조한다.

삼성전자 100조 실적에도 주가 하락한 이유는 주주환원 기대 미달이며, AI 투자 수익성 검증이 반도체 주가의 핵심 변수로 떠올랐다.

빅테크 실적 악화와 메모리 수요 둔화 우려로 코스피 급락, 삼성전자 주주환원 논란과 엔비디아 스파이 의혹도 시장 불안 가중

AI 반도체 실적 호조에도 코스피는 수급 공백과 AI 투자 수익성 우려로 반등하지 못하고 있으며, 중장년 구직자 지원과 한평 런케이션도 소개됐다.

반도체 기업들의 사상 최대 실적에도 AI 투자 수익성 우려와 수급 공백으로 주가가 저평가된 상황을 분석한다.

알파벳 실적 쇼크로 촉발된 빅테크 자본 경색 우려가 삼성전자·하이닉스 주가 급락을 초래하고 있으며, 중간선거·유가·금리 변수가 단기 반등을 좌우할 전망이다.

삼성전자·SK하이닉스 실적 기대와 외국인 수급 회복으로 반도체 중심 반등이 이어질 수 있으나, 2차전지·현대차 등 낙폭과대 종목도 주목해야 한다는 분석

10월 30일 시장 급락 후 반등 시도 중, 역배열 장세에서 단기 수급과 차트 중심으로 대응하라는 조언.

AI 실적은 좋지만 투자 비용 부담과 변동성으로 한국 증시 투자 심리가 위축된 상황에서 장기 관점과 분산 투자가 필요하다.

삼성전자·하이닉스 실적 발표 후 외국인 수급은 양호하나, 12월 금리 인상까지 박스권 조정이 이어질 가능성이 높아 단기 급락 리스크는 줄었으나 상승 모멘텀은 제한적이라는 분석

반도체는 HBM·장기계약으로 사이클이 완화됐고, 중간선거·유가 하락 후 반등 가능성이 크므로 홀딩·저가매수 관점 유지해야 한다.

최악의 하락은 지났지만 AI 자금조달·인플레이션·유동성 부족으로 11월 반등은 제한적이며 리스크 관리가 필요하다.

구글·MS 실적에서 AI 클라우드 성장에도 광고 매출 쇼크가 드러나며, 삼성전자·하이닉스 간 29년도 솔드아웃 전망 차이가 시장 변동성을 키운다.

중국 CXMT의 HBM3 수율 20% 참사로 한국 반도체가 반사이익을 얻을 가능성이 커졌다는 분석
삼성전자 3분기 사상 최대 실적에도 주주환원 계획 미발표로 주가 하락

삼성전자·SK하이닉스 3분기 실적 발표 후 반도체 공급 부족이 2030년까지 이어질 수 있다는 전망과 AI 수익성 논란, 미국 연준의 한국 반도체 공급망 주목을 다룬다.

AI 메모리 수요가 2029년까지 완판될 정도로 강력하며, SK하이닉스·삼성전자는 HBM 공급으로 폭등 사이클에 진입했다.

삼성전자 IR 실망으로 주가가 급락했으나 AI 반도체 사이클은 여전히 진행 중이며, PER 기준으로 저평가 상태라 추가 상승 여력이 있다는 분석

삼성전자 100조 실적에도 주주환원 정책 미흡으로 주가 하락, 시장은 일시적 조정으로 해석하며 6천선 회복 가능성을 관측한다.

삼성전자 3분기 영업익 107조 기록에도 주주환원 불확실성으로 주가 하락, 코스피도 동반 약세.

빅테크 실적 발표 후 AI 기대와 광고 매출 감소, 삼성전자 영업익 100조 돌파에도 주가 하락한 시장 상황을 분석

삼성전자 실적 발표를 앞두고 SK하이닉스 호실적·주주환원 기대감이 코스피를 지지하는 가운데, 미국 중간선거와 11월 이벤트가 관건으로 부각된다.

삼성전자가 2026년 3분기 매출 195조·영업익 107조로 분기 영업익 100조 돌파하며 AI 수요 강세를 확인했다.

삼성전자 실적·주주환원 정책 기대감 속 구글 실적 실망으로 시장 변동성이 커진 상황을 분석한다.

알파벳 실적 부진과 과도한 AI 자본지출 우려가 삼성전자·SK하이닉스 반도체 반등에 리스크로 작용할 수 있다.

SK하이닉스 3분기 실적과 HBM 완판 소식, 전력망 병목 문제, 주요 기업 실적을 다룬 뉴스3 요약

하이닉스 컨콜에서 HBM 수요가 공급의 두 배를 넘는다는 점이 확인되며, 빅테크 실적과 케펙스 집행 지연에도 반도체 상승세가 이어질 수 있다는 분석

스페이스X·메타 실적 서프라이즈로 AI 데이터센터 우려가 일시 완화됐으나, 코웨이브·뉴클라우드 부채와 고금리 문제가 근본적으로 해결되지 않아 반도체·AI 주가의 추세 반전은 아직 어렵다는 분석.

SK하이닉스 100조 매출·대규모 주주환원 발표로 코스피 6천선 회복했으나 AI 과잉투자 우려와 FOMC 동결로 불확실성이 남아 있다.

SK하이닉스 3Q 실적 호조와 AI 메모리 수요 지속 전망으로 반도체 주가 급등, 삼성전자 실적과 주주환원 정책이 다음 관건이라는 분석.

SK하이닉스 실적과 100조원 주주환원 발표로 코스피 6천 회복 가능성을 제시하며, AI 수요 지속 여부가 관건이라고 분석한다.

일본 기자가 삼성·한국 반도체의 부상을 인정하며, 일본의 보수·고령화가 AI 시대 경쟁력을 떨어뜨린다고 분석한다.

10월 정치 리스크와 유가 상승으로 급락한 반도체 시장이 선거 종료 후 HBM 중심으로 반등할 가능성이 높다고 분석한다.

삼성전자·하이닉스 실적 호조와 자사주 매입 선언으로 반도체주 반등 신호가 확인됐으며, 소부장 종목으로 확산될 가능성을 점검하는 내용

반도체 사이클은 여전히 견고하나 매크로(인플레·금리) 압박으로 주가 조정이 길어지고 있으며, 주주환원 확대와 유리기판 등 소부장 수혜가 기대된다.

삼성전자·SK하이닉스 2027~28년 ROE 40~60%와 주주환원 확대 기대감으로 현재 주가는 과도한 저평가이며 추가 반등 여력이 크다.

삼성전자·하이닉스는 AI 수요로 잉여현금흐름이 유지되며, 네오클라우드 부실은 일시적 노이즈에 불과하다.

SK하이닉스가 분기 매출 100조·영업이익률 80%를 기록하며 29년까지 HBM·DRAM 물량이 사실상 솔드아웃이라고 밝혀 AI 우려를 일축했다.

SK하이닉스 3분기 사상 최대 실적과 2029년까지 HBM·D램 완판 소식으로 반도체주 급등, 내일 삼성전자 실적·주주환원 확인이 관건이라는 내용

SK하이닉스 3분기 실적 호조와 2029년까지 D램·HBM 완판 소식으로 주가 급등했으나, AI 수요 지속 가능성과 금값 하락 원인 등도 함께 분석했다.
엔비디아 180달러·알파벳 300달러 중 하나라도 깨지면 AI 수요 자체가 무너질 수 있으니 포트폴리오를 30% 현금·30% AI·40% 전통자산으로 분산하라.

삼성전자·SK하이닉스 주가는 AI 투자 리스크와 매수 공백으로 급락했으며, 반등 시 일부 매도하는 것이 바람직하다.


현금 가치 하락 속에서 AI 5층 케이크(에너지·칩·인프라·모델·앱) 중 상위층과 나스닥 ETF·비트코인으로 자산 이동을 권하는 영상

삼성전자·SK하이닉스 반도체 직원 성과급이 최대 15억 원까지 늘며, 경기남부 아파트값이 급등하고 주주 반발이 커지는 현상을 보도한다.
하이닉스 호실적·외국인 1조 순매수로 코스피 6.63% 급등했으나, 전쟁·중간선거 등 불확실성으로 반등 지속 여부는 확인 필요하다는 분석

반도체 소부장 중 실적 담보가 확실한 기판주(삼성전기·심텍·대덕전자·TLB)와 CXL 관련주(네오셈·엑시콘)로 압축하라는 전략 제시.

SK하이닉스 호실적과 외국인 쇼커버로 코스피 6% 급등, AI 메모리 중심 대형주 장세 전환을 강조

반도체 수출 호황으로 올해 1인당 국민소득 4만 달러 달성이 확실시되고, 삼성전자 3분기 영업이익 107조원을 기록하며 세계 1위에 올랐다.

SK하이닉스가 AI 반도체 수요로 3분기 매출 104조원을 돌파하며 역대 최대 실적을 기록했다.
삼성전자·하이닉스 주주환원과 외국인 매수세로 코스피 6천 돌파 기대, 소부장·코스닥 동반 상승하며 시장 질 개선을 주장한다.

하이닉스 실적 서프라이즈에도 주가 반응이 미흡한 가운데, 외국인 수급과 어닝콜 내용이 관건이라는 분석

반도체 훈풍 속 삼성전자·SK하이닉스 주주환원 기대와 AI 투자 지속 가능성이 증시·경제 전반에 미치는 영향을 분석

빅테크들이 AI 투자 자금을 자체 조달·순환하며 삼성전자·하이닉스 주주환원 확대와 원전 계속운전 허가 등 주요 이슈를 다룬 뉴스3 요약

삼성전자·SK하이닉스 3분기 실적 호조와 주주환원 기대, 반도체 호황이 한국 경제 성장률을 견인했으나 민간소비 부진과 재정지출 구조조정 필요성을 지적했다.

앤트로픽 상장 추진과 AI 반도체 수요 호재로 뉴욕증시가 이틀 연속 상승했으나, AI 투자 자금 조달 우려는 여전하다.

앤트로픽 2조 달러 상장 추진 소식에 반도체주가 반등했으나 AI 거품 우려와 실적·주주환원 기대가 관건으로 남았다.

SBS 8뉴스는 구룡마을 대형 화재, 코스피 5,600선 회복, AI 위험 경고, 김건희 추가 구속 등 주요 이슈를 보도했다.
삼성전자·하이닉스 보유자는 손절하지 말고, 내년 5~10월 반도체 물타기 또는 지수로 수익을 낸 뒤 반도체를 추가 매수하라.

삼성전자·SK하이닉스 중심 반도체 급락은 수급 공백 때문이며, 선거 후 금리 하락과 실적 확인 시 반등 가능성이 높다.

삼성전자·SK하이닉스 3분기 실적 발표를 앞두고 코스피 5,500선이 저점 구간이며, 패시브 외국인 자금 유입 가능성으로 반등 여력이 있다고 주장한다.
중국 CXMT의 기술 발표는 과장됐고, EUV 장비 금수로 인해 삼성·하이닉스와의 실질적 격차는 유지될 것이라는 분석

앤트로픽 상장 추진이 삼성전자·SK하이닉스 반도체 수요 기대를 자극하며 시장 반등 신호로 작용했다고 분석한다.

앤트로픽의 비용 효율 개선과 메타·앤트로픽 자금 확보 소식으로 코스피 3% 반등했으나, 수급 부족과 PF·AI 거품 우려로 상승 지속 여부는 불확실하다.
반도체 실적은 좋지만 외국인 수급이 없어 시장이 답답하고, 저점 이탈 전까지는 보유·매수 관점이며 소부장 중 플러스 알파 있는 종목이 강하다.

최악의 매도 압력은 신용잔고 4조 감소로 소화됐고, AI 프런티어 기업들의 수익성 확인과 삼성전자·하이닉스 주주환원 기대가 반등 신호로 작용할 수 있다.
삼성전자·SK하이닉스 특별 배당 기대감이 국내 증시 반등의 핵심 변수로 부상했다.

반도체주 주도로 코스피가 4% 급등하며 매수 사이드카가 발동됐고, 앤트로픽 상장·강북 전세 급등 등 경제 이슈가 다뤄졌다.

2026~2027년 AI 밸류체인 내 주도주 이동과 중동전쟁·국채금리·환율전쟁이 한국 경제 양극화와 중산층 붕괴를 초래할 수 있음을 경고한다.

한국 메모리 기업이 미국의 정치적 압력 때문에 이익 감소를 감수하면서도 증설 신호를 보내는 이유를 분석한다.

삼성전자와 SK하이닉스 주주환원 기대, 코스닥 수급 반전 가능성, AI 서브테마 원전주 전략을 논의한 영상

한국 수출·반도체 실적은 세계 2위 역대급인데 코스피는 5,000선 붕괴, 개인투자자 피해가 커지는 역설을 분석한다.

이번 주 슈퍼위크 이벤트와 AI 신용 우려로 코스피 변동성이 커졌으나, 외국인 매도 진정과 주주환원 기대감으로 추가 하락은 제한적이다.

삼성전자·SK하이닉스 실적 전망이 양호하고 장기계약으로 AI 수요가 뒷받침되지만, 외국인 매도와 시장 심리 악화로 단기 변동성이 커졌다는 분석
반도체 AI 수요는 견고하고, 현재 주가 급락은 과도한 비관론이 반영된 저평가 국면이므로 반도체 중심으로 저점 매수 기회라는 주장

중동 긴장으로 코스피 1.46% 하락, 은행 보안 예산 1천억원대로 확대, 개인은 반도체 레버리지 ETF 순매수

삼성전자·SK하이닉스가 140만 원 돌파 시 재상승 가능하며, AI 수요로 메모리 반도체는 장기적으로 긍정적이라는 주장

반도체 중심 수출 호조로 경상수지 세계 2위지만, 2029년 이후 AI 사이클 둔화로 흑자 폭이 줄어들 수 있다는 전망이 나온다.

삼성전자·SK하이닉스가 외국인 매수 재개와 실적 호조로 반등할 가능성이 높다는 전망
AI 자금 생태계의 신용 리스크가 해소되지 않으면 삼성전자·SK하이닉스 실적 개선만으로는 반등이 어렵다는 분석

한국 경상흑자가 독일·일본을 제쳤지만, 코스피는 반도체 PER 함정으로 39% 급락했다.

코스피가 과도하게 하락했으며 삼성전자·SK하이닉스 실적과 주주환원책이 반등의 관건이라는 분석

한국 경상수지 2위·삼성전자 영업이익 세계 1위 등 반도체 호황을 보도하면서 AI 투자 우려로 인한 주가 조정 가능성을 언급한다.

반도체·AI 사이클은 아직 끝나지 않았으며, 장기금리 고점 후 하락이 리바운딩의 핵심 신호가 될 수 있다.

삼성전자·하이닉스 급락 원인을 AI 신용불안·고금리·외인 매도로 진단하고, 5,500선 이하 분할매수·하이일드 스프레드 반전 확인 후 매수 전략 제시

코스피 5,300pt 지지선과 AI 수요 지속 전망을 근거로 메모리 반도체 중심의 장기 매집을 권고한다.

삼성전자·하이닉스 영업이익률이 높아 반도체가 주도주로 복귀할 가능성이 크며, 낙폭과대·고배당 섹터 중심으로 분할매수하라는 조언

삼성전자·하이닉스 주가는 AI 데이터센터 수요와 중국 변수에 달려 있으며, 장기 보유와 포트폴리오 분산으로 상처를 줄여야 한다.

반도체 사이클은 여전히 견고하나 매크로 변수(인플레·금리)가 주가 회복의 결정적 변수이며, 삼성전자 주주환원 확대는 긍정적이지만 단기 반등 동력은 제한적이다.

삼성전자·SK하이닉스 주가는 자사주 매입 종료 후 수급 공백으로 2주간 추가 하락 위험이 크며, 금리 하락과 빅테크 CapEx 확대를 확인한 뒤 장기 매수해야 한다.

변동성 극대화된 시장에서 펀더멘탈·모멘텀 훼손 여부와 수급 변수를 구분해 시나리오별 트레이딩 전략을 세우고 관망해야 한다는 내용

국내 증시 반등에도 외국인·기관 수급 공백이 지속되며 AI 실적 우려와 금리 변수가 다음 주 분수령이라는 분석

삼성전자·SK하이닉스 등 메모리 반도체는 AI 수요로 장기 성장할 것이며, 현재 하락은 공매도 세력의 일시적 공격일 뿐 버블이 아니다.

반도체 실적은 계속 좋지만 주가는 비정상적으로 하락하고 있으며, 외국인 수급 회복과 주주환원이 관건이라는 분석

삼성전자·SK하이닉스 주가 약세로 AI 사이클 우려가 커진 가운데, 2029년까지 공급과잉 조짐 없다는 젠슨 황 발언에도 불구하고 단기 관망이 필요하다는 분석

코스피는 SK하이닉스 반등으로 소폭 상승했으나, AI 인프라 투자 부담과 자금·부지 부족 우려로 시장 전반의 질은 여전히 취약하다.

반도체 대형주 중심으로 수급이 회복되고 있으며, 섹터 교체 없이 대형주 내에서 포지션을 정리해야 한다는 분석

고유가·중동 리스크로 AI 투자 우려가 커졌지만 삼성전자·SK하이닉스 실적과 수요는 견고하며, 리스크 해소 시 저가매수 기회라는 주장

국내 증시가 반도체 중심으로 급락하는 가운데 다음 주 실적·이벤트로 반등을 기대하는 관망 장세를 분석한다.

메타 실적 충격으로 반도체 주가 급락, SK하이닉스 솔리다임 상장 중단 결정이 코스피 변동성을 키웠다.

SK하이닉스가 솔리다임 나스닥 IPO 검토를 중단하고, 삼성전기가 테슬라·엔비디아로부터 3.6조 원 규모 투자를 유치했다는 뉴스를 전한다.

AI 관련주 실적이 좋아도 시장이 비합리적으로 급락하는 상황을 분석하며, 전쟁·경기침체 우려로 투자 심리가 위축됐다고 진단한다.

삼성전자·SK하이닉스 실적 기대와 데이터센터·방산·로봇 섹터별 모멘텀을 점검하며, 외국인 수급 불확실 속 저점 다지기 국면을 진단한다.

10월 급락 후 공포 구간에서 반도체·에너지·지수 중심으로 공격적 매수 기회라고 주장한다.

삼성전자·하이닉스 가격 조정은 마무리됐으나, 매크로 불확실성으로 다음 주도주 교체를 주목해야 한다는 분석

한국 증시는 금리와 AI 성장성만이 핵심 변수이며, 자사주 매입 종료는 큰 악재가 아니라고 주장한다.

삼성전자·하이닉스는 실적은 좋지만 주도주 지위를 잃었고, AI는 5층 케이크 중 칩 한 층만 한국이 맡고 있어 장기 보유 시 완만한 상승을 기대해야 한다.
외국인·기관이 삼성전자·SK하이닉스 물량을 저가에 매집하려는 노이즈가 나오고 있지만, 빅테크의 AI 투자 확대로 HBM 수요는 장기적으로 증가할 것이라는 주장

삼성전자·하이닉스 주가가 실적 호조에도 20% 넘게 급락한 이유는 시장이 반도체를 시클리컬로 평가하고 AI 수요 둔화 우려를 반영하기 때문이며, 2027년 실적 상향 조정과 주주환원 정책이 관건이다.

반도체 소부장 대신 실적 확실한 대형주·전공정 비중 축소, 2차전지·방산·태양광·콘텐츠는 실적 확인 후 접근하라는 전략 제시
삼성전자·SK하이닉스 중심으로 수급 공백과 정치·매크로 리스크가 겹치며 시장이 바닥권에서 박스권 트레이딩 중이라는 분석

삼성전자·SK하이닉스 반등은 메타 실적 호조와 스페이스X AI 투자 확대에 기인하며, 다음 주 알파벳·아마존 실적이 추세 전환의 관건이다.

스페이스X 호실적에 뉴욕증시 상승, 코스피도 외국인 매수세로 반등
한국 증시가 AI 투자 우려와 프랑스 시위 여파로 급등락을 반복하며 변동성이 확대되고 있다.

AI 서버 수요와 수익성이 실제 데이터로 확인되며 삼성전자·SK하이닉스 반등이 기술적 반등을 넘어 신뢰할 수 있다는 분석

AI 수익성 우려와 국민연금 리밸런싱 실기로 삼성전자·SK하이닉스 주가가 급등락하고 있다는 분석

삼성전자·SK하이닉스 반도체주는 바닥을 찍었으나 매물대와 수급 불안으로 완만한 상승이 예상되며, 창신메모리·솔리다임 변수와 CPI·미선거 확인까지 관망이 필요하다.

삼성전자 70만 원 목표가 근거와 반도체·2차전지·방산 등 섹터별 실적·수주 상황을 분석하며 5,800포인트 돌파를 시장 전환 신호로 제시했다.

코스피 3% 급등 후 외국인 패시브 매수 유입과 AI 데이터센터 우려 완화 여부를 확인해야 한다는 분석

일론 머스크의 GPU 대규모 투자와 빅테크 AI 수요 증가로 삼성전자·SK하이닉스 메모리 반도체 수요가 폭발적으로 늘어날 것이라고 주장한다.

삼성전자·SK하이닉스 비중 확대와 건설·2차전지·바이오 종목 교체 전략을 제시하며 반도체 중심 반등 기대.

반도체 급락 후 외국인 매수 전환 조짐이지만, 7월 저점 지지 확인 전까지 현금 투입보다 교체매매가 안전하다는 분석

반도체 공급 부족이 2030년까지 지속될 전망이지만, 시장은 AI 수요 지속 여부와 이익 변동성에 대해 의구심을 제기한다.

AI 인프라 수익성 우려 완화와 중간선거 전 기술적 반등 가능성을 논의한 시장 분석 영상

코스피 반등에도 외국인 수급 연속성과 매크로 변수 확인이 필요하며, 반도체·원전 중심으로 포트폴리오를 재편하고 현금 30%를 유지해야 한다는 분석

삼성전자·하이닉스 반등 출발, 5,900선 돌파와 외국인 수급 유지 여부가 이번 주 관건이라는 분석

코스피 급락은 AI 인프라 기업 자금 조달 불안과 유럽 국채 금리 상승이 반도체 수요 둔화 우려를 키웠기 때문이며, 고금리 장기화 전망이 지배적이다.

한국 증시 급락 원인으로 AI 투자 둔화 우려·금리 상승·중국 메모리 경쟁을 분석하고, 반도체 펀더멘털은 여전히 긍정적이라는 전문가 의견을 다룬 토론.

AI 투자 수익성 우려와 고금리로 반도체주 중심의 국내 증시가 급락한 상황을 보도한다.

10월 한국 증시 14% 급락은 공포 과잉 반영이며, 코어브·메모리 수요는 유지되고 금리 하락 시 반도체 주가는 재평가될 기회다.

삼성전자·SK하이닉스 호실적에도 글로벌 자금이 빠지는 이유는 AI 밸류체인 신용 리스크 확산 우려와 유동성 경색 때문이라는 분석.

일본 내 삼성·SK 등 한국 IT·반도체 기술 의존도가 높아지며 삼성전자 일본 공장 유치가 논의되고 있다.

삼성전자·SK하이닉스는 바닥을 찍었으나 매물대와 수급 부담으로 내년 중반까지 완만한 상승이 예상되며, 솔리다임 상장·CXMT·2차전지·바이오 등 이슈는 실적과 관망으로 대응해야 한다.

반도체 급락 속에서 셀트리온·2차전지·방어주 중심으로 하반기 주도주를 찾는 시장 분석

삼성전자·하이닉스 저점 매수 기회이며, AI 산업은 옥석가리기 과정일 뿐 큰 문제 없다는 분석

삼성전자·SK하이닉스 등 대형주 중심으로 시장이 흔들리는 가운데, 개인은 분할 매수·보유 전략을 유지하고 코스닥 비반도체 섹터에 주목해야 한다는 분석

코어위브발 변동성은 일시적이며 AI·반도체 펀더멘털은 견조하다는 분석과 솔리다임 상장 리스크로 코스피·하이닉스 주가가 과도하게 하락했다는 주장

AI 투자 자금이 빚으로 조달되면서 금리 상승에 따른 상환 우려로 대출 공급이 위축되고, 외국인 매도와 수급 공백이 맞물려 코스피 반도체주가 급락한 원인 분석

삼성전자·SK하이닉스 실적 발표를 앞두고 AI 우려가 과도하게 반영됐다는 분석과 시장 회복 기대를 다룬 영상

나스닥이 반도체·AI주 저가매수세로 반등했으나, 고금리·유럽 재정 불안으로 상승폭이 제한됐다.

나스닥 상승은 골드만삭스의 코어브 긍정 리포트와 모건스탠리의 AI Capex 상향 전망 때문이며, 중국산 저가 모델 확산은 장기 리스크로 지적됐다.
코어위브 AI 데이터센터 관련 금융위기 공포가 2008년과 달리 시스템 위기로 확산되지 않을 것이라는 기대감 속에서 코스피·코스닥 반등 가능성을 논의한다.

머스크가 2028년 중국산 메모리 대량 생산을 언급하며 삼성전자·SK하이닉스 가격 견제에 나섰다는 분석

연기금이 5,000선 초반에서 매수에 나서면 외국인 수급이 유입되며 삼성전자 중심 반등이 가능하다는 분석

삼성전자·SK하이닉스 주가 하락은 AI 데이터센터 회수 지연 우려 때문이며, 수요는 여전하니 보유하라는 주장
코스피·코스닥이 기술적 반등을 시도하는 가운데 2차전지·제약바이오·자동차 등 비반도체 섹터로 수급이 분산될 가능성을 논의했다.

AI 거품 우려로 미국 증시 급락이 국내 반도체주에 전이되며 코스피가 3%대 하락 출발 후 보합권에서 마감했다.

삼성전자·하이닉스 주가 급락 속 배당 기대와 외인 매수 유입으로 시장이 버티는 상황을 분석한다.

코스피 5,600선 등락 속 AI 과잉투자 우려와 국민연금 182조 손실, 전월세 공급 부족이 주요 이슈로 다뤄졌다.
반도체 중심 AI 사이클의 돈맥 경화로 시장이 급락했으나, 7월 패턴 반복 시 1~2일 내 반등 가능성이 있으며 금리 민감 2차전지·바이오로 관심 이동이 필요하다.

AI 버블 우려와 고금리 속 코스피·반도체 급락, PBR 1배 지지선과 메타 실적·수급 정리가 관건이라는 분석

머스크가 2028년 중국 메모리 공급 폭증을 경고하며 삼성·하이닉스 HBM 경쟁력에 변수가 생겼다고 분석한 SBS 뉴스
SK하이닉스 자회사 솔리다임의 미국 쪼개기 상장 추진이 모회사 주가 폭락과 지분 희석 논란을 키우고 있다.

9월 CPI 쇼크로 채권금리가 급등하면서 AI·데이터센터 관련주가 급락하고, 바이오·제약주가 반등한 시장 상황을 분석한다.

금리 상승과 AI 투자 수익성 우려로 증시가 하락하고 있으며, 반도체 기업들도 이 영향에서 자유롭지 않다.

AI 산업의 최종 수요는 꺾이지 않았고, 네오클라우드 크레딧 우려는 일시적이며 빅테크·정부 의지가 지속되면 사이클은 이어진다.

삼성전자·SK하이닉스 급락 후 증권사 목표주가와 실제 주가 간 괴리가 커지며 반도체주 반등 관건은 AI 투자 신뢰 회복이라는 분석

AI 인프라 신용 우려로 코어위브·오라클 등 레버리지 기업이 급락했으나, 수요 감소 징후는 없으며 현금 창출력 강한 하이퍼스케일러 중심으로 차별화될 전망이다.

미국발 AI 수익성 우려와 중국 CXMT 추격으로 코스피 반도체주가 급락한 가운데, AI 반도체 수요는 여전히 강세라는 전문가 진단.

삼성전자·SK하이닉스 급락은 산업 붕괴가 아닌 가격 공포이며, AI 펀더멘털은 여전히 견고하다고 주장한다.

AI 투자 수익성 우려와 미국 물가 상승으로 나스닥·반도체주가 급락하며 국내 증시도 동반 하락했다.

반도체 메모리 수요는 탄탄하지만 빅테크 자금조달 우려와 금리 상승이 주가 변동성을 키우는 상황을 분석한다.


반도체 호실적에도 주가 출렁은 중국 경쟁·빅테크 투자 위축 우려 때문이며, 2028년까지 공급 부족이 지속될 전망이다.

삼성전자·SK하이닉스 급락 배경으로 AI 인프라 투자 우려와 신용 반대매매를 지목하며, 과대 낙폭 시 저가 매수 기회로 보는 전문가 의견을 전달한다.

삼성전자·하이닉스 급락 속 외국인 매도와 중동 리스크가 겹치면서 2차전지·해운·정유로 수급이 순환되는 시장 상황을 분석한다.


외국인 반도체 매도 배경은 코어위브 CDS와 미국채 10년물 스프레드 확대이며, 4.8% 금리·50bp 스프레드 회복 전까지 2~3개월 관망이 필요하다.
코스피 급락 후 의심 국면에서 성장률 높은 양극단 종목(삼성전기·2차전지 vs 전자닉스)을 매수할 확률이 높아졌다고 주장한다.

국내 증시 급락 후 반등했으나 신용융자 반대매매와 AI 수익성 우려가 지속되는 상황을 보도한다.

코어위브 사태로 흔들린 AI 인프라 투자 신뢰가 젠슨 황 발언과 케빈너 연준 발언으로 진정되면서 시장 반등 가능성을 논의


메타가 뮤즈 원더로 기억·끈기 중심의 프런티어 AI 모델을 출시하며 AI 경쟁에 본격 진입했다.

코스피 2% 반등에도 외국인 순매수 규모가 미미하고 반도체 리더십이 약해 다음 주 추가 확인이 필요하다는 분석

삼성전자·SK하이닉스 급락은 산업 붕괴가 아닌 가격 공포이며, AI 펀더멘탈은 여전히 견고하다.

삼성전자·SK하이닉스 반등으로 시장 체력이 회복되고, 수급 분산과 주주환원 기대가 긍정적 신호로 작용하고 있다.

케빈 하세티 연준 의장의 AI 생산성 긍정 발언으로 시장 반등, 외국인 선물 매집 패턴이 의미 있는 수급 전환 신호로 해석된다.

삼성전자 7만원, SK하이닉스 20만원선까지 급락한 반도체주가 과도한 낙폭이며, 외인 수급 안정과 실적 모멘텀으로 반등 가능성을 주장한다.

AI 투자 수익성 우려와 금리 인상 가능성으로 코스피가 7.5% 급락하며 개인·연기금 피해가 커지고 있다.

AI 투자 우려로 나스닥이 장중 1.4% 급락했으나 젠슨 황 발언으로 반등하며 0.08% 상승 마감했다.

PPI 쇼크에도 나스닥이 반등한 배경과 엔트로픽 밸류에이션 논란, AI 인프라 종목 반등을 분석한 월가 뉴스레터

Anthropic와 CoreWeave의 실적·부채 우려로 AI 하드웨어주가 급락했으나, KOSPI는 과매도 반등 조짐을 보인다.

미국 CPI 상승과 AI 수익성 우려로 반도체주 급락, 코스피 7.57% 폭락하며 5,500선까지 추락했다.

삼성전자·하이닉스 중심 반도체 급락은 펀더멘털 훼손이 아닌 옵션 만기·영국계 공매도 수급 충격이며, 만기 후 반등 가능성을 점검해야 한다는 분석

코스피·코스닥 7%대 급락, AI 수익성 우려와 금리 인상 가능성이 증시를 뒤흔든 10월 15일 SBS 8뉴스 요약

AI 성장 둔화 우려와 신용 불안으로 시장이 급락했으나, 단기 낙폭이 과도해 매수 구간으로 판단하고 반도체 중심으로 매수에 나섰다.

삼성전자·SK하이닉스 반도체주 급락에도 개인 신용 잔고가 9.3조까지 늘며, CPI·PPI·TSMC 실적 등 매크로 불확실성이 지속되는 상황을 분석한다.

중국 창신 메모리의 4F 스퀘어 기술 발표로 촉발된 코스피·코스닥 7% 급락 배경과 반도체 기술 격차·공급 부족 전망을 분석한 보도입니다.

TSMC 2026년 3분기 실적 발표에서 AI 수요 강세로 4분기 매출 14% 순증, 연간 44% 성장 전망을 제시했다.

삼성전자·SK하이닉스 급락은 AI 버블 우려와 신용 반대매매가 겹친 과대 낙폭이며, 현금 보유자는 하방 매수 기회로 삼아야 한다.

삼성전자·SK하이닉스 중심 반도체 대형주 중심으로 급락장에서 분할매수·집중 전략을 제안하는 시장 분석

AI 관련 기업의 회사채 금리 급등과 성장률 둔화로 촉발된 복합적 시장 불안과 반등 가능성을 분석한다.

중국 창신 메모리의 차세대 D램 추격이 삼성전자·SK하이닉스 주가 급락을 촉발했으나, 기술 격차는 여전히 3~7년으로 평가된다.

코스피 급락과 반도체주 매도세 속 AMD·엔비디아의 한국 AI 반도체 경쟁, 국민연금 리밸런싱 논란을 다룬 SBS 뉴스

외국인 매도와 코리아 디스카운트 재부각으로 한국 증시가 단기 조정을 겪고 있으나, 반도체 이익은 유지될 전망이며 미국 대비 한국 시장이 여전히 매력적이라는 분석.

미국 물가 충격과 AI 투자 우려로 코스피·코스닥이 7% 급락하며 반도체주 중심으로 아시아 증시 최악 낙폭을 기록했다.

코스피 7% 폭락으로 반도체주 보유 개미들이 손절 시기를 놓쳐 대규모 손실을 입고 있다.

삼성전자·하이닉스 중심 반도체 조정 속 외국인 매도와 매크로 불확실성이 지속되지만, AI 인프라 수요는 견고하니 조정 시 분할 매수 관점 유지.

연휴 기간 AI 매출 논란·안전 이슈·중동 확전 우려로 삼성전자·하이닉스 주가 하락, 외국인 매도세 지속 분석

AI 투자 심리가 포모에서 퍼드(FUD)로 전환된 가운데, 메모리 반도체 주가 하락 원인을 투자자 심리와 금리 상승, AI 수익화 지연으로 분석한다.
삼성전자·SK하이닉스 급락은 헤지펀드 변동성 때문이며, 5,800~7,200 박스에서 금리·솔리다임 변수에 따라 연말 반등 가능성을 제시한다.

메모리 반도체 호황은 물량이 아닌 가격 상승으로 만들어졌으며, AI 기업들의 자금 조달 비용(금리) 상승이 호황의 지속 가능성을 위협하고 있다.

삼성전자·SK하이닉스 실적 호조에도 외국인 매도와 매크로 요인으로 주가가 급락하며, 10월 말 실적 발표와 주주환원 정책이 반등 트리거로 지목된다.
반도체 실적 전망 하향과 금리 상승으로 외국인 매도가 지속되며 코스피가 6,000선에서 흔들리고 있다.
삼성전자·하이닉스 실적 호조에도 금리·수급·AI 지속가능성 우려로 박스권에 갇혀 있으며, 주주환원 강화와 내년 실적 확인이 반등의 관건이라는 분석.

반도체 대형주(삼성전자·SK하이닉스) 비중을 늘리고 소부장·중소형주는 압축해야 한다는 시장 전략 제시

실적은 양호하지만 외국인 매도와 미국 옵션만기 영향으로 코스피·반도체주가 약세를 보이는 시장 상황을 분석한다.

어제 삼성전자·하이닉스 급락은 기관의 의도적 휩소로 인한 손절 물량이며, 10% 반등 시 30만 원 이상 목표가 가능하다고 분석한다.

중국 CXMT가 2028년 양산 예정인 삼성전자보다 2년 앞서 차세대 D램 출시를 예고하며 한국 반도체 산업에 현실적 위협으로 부상하고 있다.

중국 반도체 기술 추격과 미국발 악재로 코스피가 4거래일 연속 급락하며 6,000선이 무너졌다.

삼성전자·하이닉스 반등에도 외국인 매매 반복으로 변동성이 커, 2차전지(원통형)와 해운·정유주가 연속성 있는 대안으로 제시된다.

코스피 반등에도 불구하고 반도체 불확실성과 미국 CPI 발표, 중국 메모리 추격 등 리스크 요인이 여전하다.

중국 창신메모리의 DDR5 조기 출시 선언과 AI 투자 둔화 우려로 코스피가 6,000선까지 급락했다.

코스피 급락은 CXMT 과대평가에 따른 페이크이며, 삼성전자·하이닉스 외 대안주로 단기 수익을 노려야 한다.
삼성전자·SK하이닉스 급락으로 코스피가 5.4% 폭락한 가운데 외국인 매도 배경과 반등 강도를 분석하며 4주간 불확실성 속 분할매수 전략을 제시한다.
코스피가 하반기 28.8% 급락하며 세계 최악 성적을 기록한 가운데 삼성전자가 8세대 HBM 등 차세대 기술을 공개하고, 중국 배터리사들이 미국 규제를 우회하기 위해 한국 소재를 테스트 중이다.

중국 창신메모리의 4F² DRAM 기술 발표로 K-반도체 위협이 커졌으나, 수율·양산 격차로 2~3년 우위 유지 중이며 정책 다각화가 필요하다.

삼성전자·SK하이닉스 폭락으로 코스피 6천선이 무너진 가운데 중국 반도체 추격·AI 수익성 우려·금리 상승이 증시를 압박했다.

코스피 5.46% 급락의 근본 원인은 CXMT가 아니라 반도체 이익 지속성 우려와 매크로·수급 복합 악재다.

코스피 6천선 붕괴와 삼성전자·하이닉스 주가 급락은 외국인 매도와 중국 창신 메모리의 기술 추격, AI 수익화 우려가 복합적으로 작용한 결과다.
삼성전자·SK하이닉스 급락은 중국 창신메모리 악재와 외국인 매도 때문이며, 본격 하락장 시작이 아닌 박스권 조정으로 봐야 한다.
메타가 액티브 메모리 강화한 프런티어 AI ‘뮤즈 원더’를 출시하며 수익화 전환을 선언했으나, 브로드컴·인텔 CEO 발언으로 AI 인프라 반도체가 급락하며 시장이 흔들리고 있다.


코스피 6000선 붕괴 속 삼성전자·SK하이닉스 지지선과 반도체·해운·전력·2차전지 섹터별 대응 전략을 제시한다.

10월 13일 코스피 5.5% 급락과 매도 사이드카 발동 원인을 CXMT 기술 발표와 수급 취약성으로 분석한 클로징벨 라이브

중국 창신메모리 DDR5 선행 발표와 미국 중간선거 불확실성으로 한국 반도체주 급락, 소부장 반등하는 아이러니한 시장 상황 분석
삼성전자·SK하이닉스 주가가 25만·160만 원 지지선 붕괴 위험에 처한 가운데 외국인 매도와 금리·유가 상승으로 시장이 위축된 상황을 분석한다.

삼성전자 24만 원 지지선 붕괴로 외국인 매도세가 이어지며 코스피가 급락했으나, 10월 말 실적 발표와 자사주 매입 기대감으로 반등 가능성을 관측한다.


코스피 6천선 붕괴와 중국 창신메모리 기술 추격, 유가 급등 등 복합 악재로 시장 긴장감 고조


중국 창신메모리의 4F 스퀘어 D램 양산 발표와 EU의 중국 하이브리드차 수입 제한, 동해 가스전 CCS 활용 논란을 다룬 뉴스 분석

메모리 반도체 가격 급등에 따른 수요 우려와 원화 강세(환율 하락)가 삼성전자·SK하이닉스 주가 부진의 주원인이라는 분석

코스피 6300선 후퇴 배경으로 반도체 사이클 둔화·외국인 매도·미국 금리 상승을 분석한다.

반도체 수출 호조로 한국 성장률 4% 전망이 나오지만, 삼성전자 실적에도 주가는 외국인 매도와 수급 악화로 하락하며 낙수 효과도 제한적이라는 분석


코스피 단기 조정 우려에도 삼성전자·하이닉스 실적은 견고하며, AI 토큰 사용량 증가가 반도체 수요를 지지할 전망이다.

애플 주문 축소·OpenAI 매출 논란으로 반도체 투톱이 급락하며 코스피 6400선이 붕괴된 10월 12일 시장 상황을 분석했다.

삼성전자·SK하이닉스 실적은 좋지만 외국인 매도와 매크로 불확실성으로 주가가 지지부진하다는 분석
외국인 대규모 매도 속 반도체·2차전지·AI DC 인프라 중심 압축 매수 전략을 강조한 시장 분석

중동 정세 불안과 미국 금리 상승, 외국인 매도세로 코스피가 하락하고 삼성전자·SK하이닉스 주가가 약세를 보이는 상황을 분석한다.

메모리 반도체 중심의 K자 양극화 장세에서 투자자들은 HBM·기판·ESS 등 중립 영역으로 분산해야 한다는 분석

코스피 6,500선 붕괴 후 반도체·2차전지·로봇·현대차 등 핵심 섹터별 수급·실적·정책 리스크를 점검한 10월 12일 시장 분석
중동·우크라이나 에너지 이슈와 SK 최태원 반도체 증설 발언, 10년 중고 유조선 가격 역전, OpenAI 매출 하향 조정 소식을 다룬 뉴스3 요약

캐나다 아빠는 알테오젠·펩트론 악재로 바이오가 흔들리지만 DND·인투셀 등 보유 종목은 무관하며, 삼성전자 실적과 환율이 증시 방향을 결정한다고 분석한다.

오픈AI 매출 전망 하향 루머로 반도체 약세, 팔란티어 신고가·소프트웨어 강세 속 금리·중동·우크라이나 이슈가 복합 작용한 주간 시장 분석

삼성전자·하이닉스 자사주 매입 종료 후 대형주 상승 동력이 약화되고, 유동성·실적·정책 변수에 따라 시장이 갈릴 수 있다는 분석

삼성전자 3분기 실적 발표를 앞두고 외국인 수급·환율·리밸런싱 요인으로 다음 주 반도체 투톱 중심 반등 가능성을 강조한다.

중국 반도체 굴기가 미국 제재로 기술·장비 자립에 실패하고, 정부 보조금에 의존한 기형적 재무구조와 출혈 경쟁으로 한계에 직면했다고 분석한다.

AI 반도체 수요 확대로 장비·부품·패키징·EDA 기업들이 3년 이상 장기 수혜를 볼 것이라는 전망

삼성전자가 3분기 영업이익 107조 원으로 사상 최대 실적을 냈으나 주가는 하락했고, 반도체 호황 속 주가·부동산·금리 이슈가 복합적으로 다뤄진 영상입니다.

삼성전자·하이닉스 반도체 호황에도 정부·노조·미국의 과도한 개입과 규제로 지속 성장 가능성이 흔들리고, 내수 양극화와 4차 산업 규제가 문제라는 주장

삼성전자 107조 분기 영업이익으로 반도체 초호황이 수도권 집값·소비 양극화를 심화시킨다는 보도

AI와 반도체 중심 포트폴리오 60%를 유지하면서 채권·금으로 분산하되, AI 기대감이 언제든 꺾일 수 있음을 경고한다.

미국 중간선거·AI 투자로 연말 반도체 상승 기대, 삼성전자 전고점까지 가능하다고 주장

삼성전자·하이닉스 실적 기대감이 높지만 기관 매물·환율·가이던스 변수로 주가 상승이 제한될 수 있어, 반도체 소부장·로봇·에너지로 순환매를 권고한다.

나스닥과 엔비디아가 신고가를 갱신하는 가운데 삼성전자·하이닉스만 디커플링되는 원인을 수급 왜곡과 락업·옵션 만기 영향으로 분석한다.
삼성전자·SK하이닉스·마이크론 등 메모리 반도체가 2028년까지 슈퍼사이클을 이어갈 것이며, 코리아 디스카운트만 해소되면 주가가 두 배 상승할 수 있다고 주장한다.

삼성전자 107조 영업이익에도 수급 부담으로 주가 약세, 반도체 소부장과 2차전지(ESS)로 온기가 확산될 전망

삼성전자 107조 실적에도 주가가 하락한 이유는 수급과 내년 이후 구조적 성장에 대한 시장의 신뢰 부족 때문이라는 분석

HBM4 가격 2~3배 인상 선언과 AI 전력·로보틱스 수요를 근거로 삼성전자·SK하이닉스·LG전자·원전·2차전지 등 AI 인프라 섹터의 실적 반등을 전망한다.

삼성전자가 3분기 영업이익 107조원을 기록했으나 주가가 하락한 이유는 주주환원 정책 기대감 때문이며, AI 수요 지속으로 장기 전망은 긍정적이다.
삼성전자와 SK하이닉스의 3분기 실적·자사주 매입 종료 후 수급·주주환원·HBM 경쟁력에 대한 분석과 전망을 다룬다.

삼성전자 3Q 실적에도 지수가 밀리는 이유와, 대형주 쉬는 동안 반도체 소부장·기판주가 상대적으로 강할 수 있다는 분석

삼성전자·SK하이닉스 실적 호조에도 주가 부진, 2차전지·반도체 소부장으로 종목 선택을 확대하라는 조언
SK하이닉스 솔리다임 상장 배경과 삼성전자 실적·주주환원 정책, 반도체 소부장 수급 전망을 분석한 영상

삼성전자 3분기 실적 107.4조가 예상치에 부합했으나 외국인 매도와 수급 약세로 시장은 관망세를 이어가고 있다.

마이크론 실적은 호조였으나 분기 성장률 둔화로 주가는 미지근했고, 한국 증시는 삼전·하이닉스 실적과 환율 변수를 주목한다.

삼성전자 3분기 실적 발표를 앞두고 마이크론 목표주가 3,000달러 논란과 HBM 가격 전망, SK하이닉스 솔리다임 상장 이슈를 분석했다.

삼성전자 실적 기대감 속에서도 소부장 중심의 반도체 밸류체인 매수 전략을 다음 주까지 유지해야 한다는 의견이 제시됐다.

코스닥 반도체 소부장 종목들이 기관 수급을 등에 업고 실적 시즌에 강세를 보이며 개인 투자자들의 주목을 받고 있다.

삼성전자·SK하이닉스 등 투탑이 다음 주부터 반등할 가능성이 높아졌고, 개인 투자자는 미리 코스피로 이동해야 한다는 주장

AMD CEO 리사 수는 한국 방문에서 AI 생태계 협력 확대와 HBM 공급망 강화를 강조했다.

실적 시즌을 앞두고 코스닥이 추세 반등까지 이어질 수 있을지, 삼성전자 실적과 AI 모멘텀 수급을 중심으로 분석한다.

삼성전자 3분기 잠정실적 발표를 앞두고 외국인 수급과 환율 변화를 분석하며 반도체 투톱 중심으로 다음 주 시장 반등을 전망한다.

AI 경쟁 심화 속 네이버의 토종 AI·데이터센터 전략과 시장 검증 포인트를 분석한 투자전략 영상
삼성전자·하이닉스 3Q 실적 발표를 앞두고 환율 하향 조정으로 추정치가 낮아졌으나 메모리 가격 상승세와 자사주 매입이 주가 하락을 제한할 것이라는 분석

삼성전자·SK하이닉스 실적 기대감 낮아 주가 부진, 반면 코스닥·중소형주 순환매 강세로 시장 양극화 심화


AI 데이터센터→반도체→피지컬 AI 순으로 주도주가 바뀌며, 2027년까지 박스권 장세에서 실적·성장성 종목을 선별해야 한다는 주장

AI 서버 수요 증가로 CCL·패키지 기판 소재 중요성이 커지며 두산과 삼성전기가 핵심 수혜주로 부각된다.

삼성전자·SK하이닉스 HBM4·파운드리 전환, 2차전지·전력인프라 동반 상승 기대, 수익 극대화 전략 강조

코스피는 7천선 아래로 밀렸으나 코스닥은 3% 가까이 오르며 소부장·2차전지 중심의 수익률 게임이 이어졌다.

블랙스톤 분석을 근거로 AI가 아직 농경사회 수준이며, 메모리 반도체 수요는 생산성 증가로 지속 확대될 것이라고 주장한다.

반도체 소부장·기판·2차전지·로봇 감속기 등 신고가 종목 중심으로 연말까지 보유 전략을 제시한다.

삼성전자 자사주 매입 종료 후에도 실적·추가 환원 정책 기대감으로 주가 하락보다는 반도체 소부장으로의 수급 이동이 관건이라는 분석

삼성전자·SK하이닉스 실적 발표를 앞두고 외국인 이탈이 2008년 리먼 수준까지 심화된 원인으로 미국 국채금리 급등을 지목하며, 10월 중순까지 대형주 중심 수급 회복 가능성을 전망한다.
반도체 기판·MLCC 수요 폭증으로 4분기부터 본격 쇼티지·실적 상향 사이클이 시작될 전망이다.
10월 초 미국 증시 신고가 속 삼성전자·SK하이닉스 주춤으로 종목 장세가 이어질 가능성이 높다는 분석

국내 증시가 박스권 탈출 신호를 보이며 반도체·소부장 중심으로 상승 전환을 기대한다.

반도체 호황으로 삼성전자·SK하이닉스 성과급이 역대급으로 커지면서 유가휴직률이 하락하고, 동탄 등 경기 주택가격이 급등했으며 삼성 노조 간 성과급 갈등이 폭력적 표현 논란으로 번졌습니다.

삼성전자·SK하이닉스 실적 개선 기대와 수급·환율 노이즈로 10월 전고점 돌파 가능성을 전망하며, 원전·LNG·로봇 등 에너지·AI 관련주를 하반기 주도주로 제시한다.
삼성전자·SK하이닉스 중심 반도체 대형주가 30만 원·210만 원까지 반등할 수 있다는 전망과 함께 소부장·전력·로봇 순환매 전략을 제시한다.

AI 수요로 반도체 슈퍼사이클이 도래한 가운데 한국 메모리 강점 유지와 시스템 반도체·생태계 경쟁력 강화가 관건이라는 분석
삼성전자·SK하이닉스 자사주 매입 종료 후 외국인 수급 방향성이 결정될 것이며, 반도체 소부장 비중 확대가 유리하다는 분석

삼성전자 3Q 실적 서프라이즈 기대와 AI 후공정·원전·LNG 수혜 섹터 중심으로 10월 반등 전략을 제시한다.

마이크론 실적 발표와 PC 지표를 분석하며 삼성전자·하이닉스 배당 기대와 소부장·전력기·원전·2차전지 섹터별 투자 전략을 제시한다.

삼성전자·하이닉스 등 메모리 반도체는 2027년까지 성장세가 꺾이지 않을 전망이므로 매도보다 저점 매수 관점으로 보유하라는 분석

마이크론 실적이 시장 기대를 상회하고 내년까지 HBM 수요가 강할 전망이지만, 삼성전자·SK하이닉스는 기준선을 압도적으로 넘어야 전고점 돌파가 가능하다는 분석

AI 데이터센터 투자가 97년 인터넷 초기 단계에 가깝고, HBM·서버DRAM 가격 상승으로 삼성전자·하이닉스 실적이 시장 예상치를 상회할 것이라는 분석

한국 반도체가 AI·피지컬 AI 전략 부재로 중국에 뒤처질 위험이 크며, 메모리·소부장 순환 상승과 국가 로드맵 실행이 필요하다.

삼성전자는 종합 반도체 기업으로 HBM 수율 개선과 소부장 경쟁력으로 내년 반도체 주도주가 될 전망이다.

삼성전자·하이닉스 물린 개인투자자들이 개별 종목 스윙·실적 확인으로 수익을 내야 하며, 공부 루틴과 AI·전력 인프라 테마를 병행해야 한다는 조언

삼성전자·하이닉스 주가 조정에도 AI 수요 폭발로 공급 부족이 지속될 전망이며, 중국 반도체 추격은 2~3년 내 위협이 아니라는 분석

HBM 수율 경쟁으로 후공정 테스트·장비 수요가 커지며, AI 에이전트 ‘뮤즈’가 CPU·메모리 수요를 촉발할 수 있다는 분석.

AI 투자로 인한 실질경기 개선이 금리 상승을 주도하고 있어 4분기 시장은 3분기보다 양호할 가능성이 높다.

2026년 코스피 8천선 박스권 전망과 AI 반도체 호황 지속 가능성을 분석하며, 에너지·방산·바이오·배터리 등 차기 주도 섹터를 제시한다.

AI 데이터센터 관련 종목 중 후공정·광통신·전력기기 섹터가 살아남을 가능성이 높으며, 반도체 소부장 비중 조절과 AI 연계성 점검이 필요하다.

자사주 매입 종료 후에도 매도세 소멸이 플러스로 작용할 가능성이 높고, 반도체 실적 시즌을 앞두고 코스닥 940선 돌파 여부가 관건이라는 분석

반도체·원전·전력·로봇 등 성장주들이 거래 감소 후 수급 유입 시 30만전자·210만하이닉스 등 목표가 도달할 수 있다고 전망

삼성전자·하이닉스 자사주 매입에도 주가 반응이 미미하고, 외국인 지분율이 낮아 횡보 가능성이 높으며, 금리·유가 변수가 관건이라는 분석

삼성전자·SK하이닉스 자사주 매입 종료 후 외국인 수급이 개선될 수 있으며, 반도체 소부장주 중심으로 코스닥이 강세를 보일 전망이다.

반도체 수출·HBM 가격 전망 상향과 AI 소비자 침투로 4분기 코스피·소부장 강세 전망

마이크론 실적 발표 후 반도체 공급 부족 우려 완화와 시장 신뢰 회복 여부가 관건이라는 분석

삼성전자 배당락과 미중·중동 리스크에도 불구하고 성장주(로봇·바이오·기판) 중심으로 시장이 반등할 수 있다는 분석

마이크론 호실적에 힘입어 코스피 6900선 회복, 삼성전자·SK하이닉스 자사주 매입 마무리와 한화생명 애큐온 인수 소식을 전합니다.
삼성전자 3분기 영업익 110조 서프라이즈 기대와 함께 원전·반도체 장비·조선 등 대미 투자 수혜 섹터별 투자 전략을 제시한다.

10월 첫 거래일, 코스닥 4.4% 급등하며 반도체 소부장·제약바이오 동반 강세를 보인 시장 상황을 분석했다.
반도체 소부장·방산 중심으로 상승장 속 차익실현과 저평가 종목 교체를 권고하는 시장 분석

반도체 소부장(특히 장비)이 AI 수요로 주도주가 될 가능성이 높아 4분기 포트폴리오 조정이 필요하다는 분석
마이크론 실적 호조와 금리 인상 우려 완화로 코스닥 중심의 시장 반등이 나타났으며, 삼전닉스만 고집하지 말고 시장 전체 흐름을 따라야 한다는 분석
삼성전자·SK하이닉스 자사주 매입 종료 후 외국인 수급 방향이 반도체 대형주 향방을 결정할 것이라고 분석한다.

마이크론 실적 분석을 통해 삼성전자·하이닉스 메모리 수급과 주가 회복 가능성을 점검하고, 소부장 선호 수급 변화를 논의한다.

삼프로TV는 대미투자펀드(가스발전·원전·알래스카 LNG)와 메타 AI의 D램 사용량, 9월 D램 가격 역대 최고치를 분석했다.

미국 마이크론 실적 호조로 한국 반도체 수혜 기대, 초과세수 63조·미래대응기금 200조 규모 논란

마이크론 실적은 예상 상회했으나 GPM 하락 가이던스로 주가 반응이 미미했고, 삼성전자·SK하이닉스는 수급 문제로 상대적 상승이 제한적이다.

마이크론 실적을 앞두고 한국 메모리 반도체와 미국 반도체 장비·네트워킹 섹터 투자 전략을 논의한다.

마이크론 실적 발표를 앞두고 삼성전자·하이닉스 주가 변동성과 소부장·ETF 투자 전략을 분석한다.

삼성전자·SK하이닉스 배당락·솔리다임 이슈와 LG전자·태양광·바이오·원전 섹터별 전망을 분석한 2026년 9월 30일 방송

삼성전자·SK하이닉스가 LTA·HBM 전환으로 구조적 성장하며 배당·EPS·PER 모두 상승할 수 있다는 전망

삼성전자·SK하이닉스 실적 기대와 마이크론 실적 발표를 앞두고 반도체 수급 회복 가능성을 논의한 영상

SK하이닉스·삼성전자 주가가 매크로 불확실성 때문에 순환매를 돌고 있지만, 마이크론 실적 호조 시 200만 원까지 상승할 수 있다.

삼성전자·SK하이닉스 중심 반도체 섹터가 9월 말 수급 혼조 속에서 연말까지 상승 여력이 남아 있다는 분석
마이크론 실적 호조 전망 속 삼성전자·하이닉스 레벨업 기대, 소부장·전력기·원전·2차전지·바이오 순환매수 전략 제시

외국인이 9월 삼성전자·SK하이닉스 13조를 팔며 단기 트레이딩을 반복하는 가운데, 개인은 코스닥 소부장·삼성전기로 이동하고 있다.

삼성전자·SK하이닉스 중심 반도체와 전력기기 섹터의 박스권 변동성을 ETF 리밸런싱·AI 규제론·미국 중간선거로 해석하는 분석

반도체 대형주는 주춤한 반면 장비·부품주가 강세를 보이며, 시장은 금리·유가 상승에도 상방 모멘텀을 유지하고 있다.

삼성그룹의 AI 인프라 10억 달러 투자, 방산 65조 수출, 서울대 동아리 정보 카르텔 200억 부당이득 사건을 다룬 뉴스3 요약

AI 에이전트 시대에 삼성전자가 HBM·서버용 D램·낸드까지 수혜를 받으며 반도체 소부장 중심으로 시장 주도할 것이라는 주장
손주부 작가는 전 재산을 마이크론·샌디스크·삼성전자·하이닉스 4개 메모리 종목에 집중 투자해 2027년까지 폭등을 전망한다.

마이크론 실적 발표(10월 1일 5:30)가 삼성전자·SK하이닉스 상승 트리거이며, AI 투자 우려와 금리 상승에도 추세는 유지될 전망이다.
하락장에서 반도체 소부장 비중을 늘리고 한미약품·두산에너빌리티·한미반도체 등 낙폭 과대 종목을 매수 기회로 삼으라는 의견

금리 상승과 유가·달러 강세로 시장이 압박받는 가운데 반도체·AI DC 밸류체인 중심으로 교체매매하며 10월 중순 이후 반등을 준비해야 한다는 분석

삼성전자·하이닉스 자사주·배당 정책이 10~12월 집중되며 반도체 중심으로 단기 반등 가능성을 강조하고, LG전자·신재생·바이오는 긍정, 원전은 보수적으로 평가한다.

SK하이닉스 자회사 솔리다임의 미국 중복상장이 실적·지분가치 확대에 긍정적이며, 메타의 에이전틱 AI 확산으로 메모리 반도체 수요가 장기 성장할 것이라는 주장

미중 정상회담은 별 성과 없었으나 AI·메모리 수요는 견고하고, 10월 마이크론 실적·원화 약세에 따른 화장품·소부장 분산 전략이 필요하다.

삼성전자·SK하이닉스 급락에도 다른 종목 강세로 시장이 버티는 가운데, 미 국채금리 급등과 AI 투자 지속 가능성이 핵심 변수로 부각됐다.

유창희 대표는 삼성전자·하이닉스 조정을 매수 기회로 보고, 10월 중순까지 금리·물가 완화 기대에 따라 반도체·에너지 비중을 확대할 것을 주장했다.

오라클 AI 데이터센터 전력 지연이 삼성전자·하이닉스 주가 급락의 핵심 촉매이며, 10월 중동·금리 변수가 반도체 랠리를 좌우할 전망이다.
추석 연휴 전 삼성전자·하이닉스 반도체 중심으로 시장 상승세가 이어질 가능성이 높아 보유 비중을 유지하고 현금화는 자제하라는 조언.

반도체 수요가 공급을 압도하고 있으며, AI 데이터센터 장기계약(LTA/SCA)으로 3~5년간 실적이 견조할 전망이라는 분석.

마이크론 4분기 실적이 500억 달러·이익률 86%를 넘기면 SK하이닉스·삼성전자 주가가 4분기 전고점을 돌파할 것이라고 주장한다.

반도체 외 비반도체·범AI 종목으로 자금 이동이 시작됐으며, LG이노텍은 장기 보유, 켐트로닉스는 단기 매수 관점으로 제시됐다.

연휴 후 첫 거래일, 바이오·기판·2차전지 강세 속 반도체 투톱은 배당락 우려로 약세를 보이며 10월 실적 장세 대비 포트폴리오를 채우라는 조언이 나왔다.

삼성전자 배당락일과 미중 무역협상 불확실성 속에서도 외국인 매수와 AI 실적 기대감으로 4분기 코스피 상승 전망
반도체 주도주가 여전히 유효한지, 삼조 호황 재현 가능성을 두고 전문가들이 의견을 나눈 세미나

고금리 속에서도 AI 투자 수요는 지속되며 반도체·메모리 시장의 구조적 성장이 이어질 전망이다.

미중 정상회담은 소문난 잔치로 끝났고, 5년물 금리가 5%를 넘는 고금리 일상화 속에서도 AI 투자는 지속될 전망이며 삼성전자 3분기 실적은 HBM4 매출 본격화로 사상 최대를 기록할 것으로 예상된다.
미국 증시 AI 반도체 강세와 미중 정상회담, 삼성전자 우선주 자사주 매입 기대 등을 다룬 캐나다 아빠의 9월 21일 모닝라이브

삼성전자·SK하이닉스 실적은 2027년까지 양호하지만, 주가는 박스권에 갇힐 가능성이 높고 주도주는 AI 밸류체인 내 다른 섹터로 이동할 수 있다.

삼성전자·하이닉스 중심 반도체 섹터의 자사주 매수 종료와 AI 실적 기대를 두고 외국인 수급·주주환원 정책이 주가 향방을 결정할 것이라고 분석한다.


삼성전자 중심 반도체 소부장과 전력 인프라, 통신보안, 코인 등에 분산 투자하며 장기 우상향을 강조하는 투자 전략을 제시한다.

추석 연휴 전 코스피 7천선 안착 기대 속 AI 모멘텀과 삼성전자 배당으로 외국인 수급 유입 전망

삼성전자·SK하이닉스 중심 반도체주가 AI 수요 확대와 외국인 수급으로 박스권 돌파 시도 중이며, 10월 실적 시즌이 방향성을 결정할 전망이다.

삼성전자는 HBM4 점유율 역전과 3분기 110조·내년 500조 영업이익 전망으로 장기 우상향할 것이며, 단기 변동성은 무시하고 묻어두는 투자가 최선이라는 주장

중국이 모듈러 공법으로 데이터센터를 9개월 만에 건설하며 미국의 공급망 의존과 안보 우려가 충돌하는 상황을 다룬다.

삼성전자·하이닉스 실적은 27년까지 40% 이상 증가할 전망이며, 금리 하락 시 주주환원으로 전고점 재도전 가능하다.

삼성전자·SK하이닉스 자사주 매입 실탄이 10월 초 소진되고 미중 관세 협상 결과에 따라 한국 반도체 산업이 이중고를 겪을 수 있다는 분석

삼성전자 등 반도체 주도의 10~11월 단기 랠리를 전망하며, AI 사이클 지속과 미중 패권 경쟁 속에서 포트폴리오 전환 전략을 제시한다.

미중 정상회담을 앞두고 반도체·희토류·이란 전쟁 등 핵심 쟁점과 한국 메모리 기업의 기술·사이클 리스크를 분석한다.

AI 일상화로 2차 산업 기업들이 극단적 성과를 낼 기회가 왔으며, 반도체 중심의 한국 경제는 2027년에도 지속될 전망이다.

삼성전자·하이닉스 중심으로 AI 반도체 사이클과 수급·정책 변수를 분석하며 2027년 상반기까지 주가 상승 여력을 점친다.

반도체 장비·부품·패키징·설계툴·MLCC 등 생태계 전반이 AI 수요로 장기 성장할 전망이며, 대형주 중심의 장기 보유를 권고한다.

삼성전자·SK하이닉스 주가는 매크로 악재로 조정 중이지만 AI 수요로 반도체 업황은 호전되고 있으며, 10년물 금리와 중국 메모리 추격이 관건이라는 분석

AI 데이터센터 병목 해소와 투자 기준을 주제로 IREN 등 기업 분석과 시장 사이클 대응을 다룬 Q&A 영상

유가·운임 급등 배경과 하이퍼스케일러 투자 지속 여부에 따라 삼성전자·SK하이닉스가 성장주·가치주 하이브리드로 살아남을 수 있는지를 분석한다.

삼성전자·하이닉스 대신 소부장 종목이 더 높은 수익률을 낼 수 있는지, 유창희 대표가 종목 선별 기준과 시장 전망을 제시한다.

반도체 소부장 중심의 AI 모멘텀은 10월까지 이어질 가능성이 높으며, 전력 인프라·통신주는 내년 중기 모멘텀으로 주목해야 한다.

삼성전자는 AI 반도체와 파운드리 모멘텀으로 박스권 상단 돌파 가능성이 있으며, 장기 보유가 유리하다는 분석

AI 경쟁 심화로 반도체 쇼티지가 내년 더 심화될 전망이며, 실적·가격 강세가 지속될 것이라는 분석

반도체 중심으로 코스피 0.9% 상승 마감, 미중 정상회담·원전·태양광 이슈가 연휴 변수로 부각된 9월 23일 시장 분석
삼성전자·SK하이닉스 등 반도체 투톱과 소부장·기판·MLCC·원전 관련 종목의 신규 재료 기반 추가 상승 가능성을 강조하며 연휴 전 매수 기회로 제시.

삼성전자·SK하이닉스 주가는 10월 자사주 매수 종료와 3분기 실적 발표 전후 변동성이 커질 수 있으며, AI 수요 구조적 성장 여부가 관건이다.

삼성전자 특별배당 기대감과 반도체·로봇·ESS 순환매로 9월 23일 증시 상승 전망, 연휴 전 수급 주의.

오늘 시장은 전강 후강 예상, 메모리 반도체 강세 전망, 연휴 전 매도 자제하고 보유 비중 70% 유지 권고

삼성전자 30조 배당락과 AI 에이전트 시대 CPU·메모리 수요 전망을 다룬 9월 23일 KBS 증시 분석

10월 반도체·소부장 동반 반등 기대, 메타 AI 하드웨어 수요가 핵심 동력이라는 분석
반도체 메모리주가 CPU 모멘텀과 AI 수요 기대 속에서 양봉 돌파만 기다리고 있으며, 10월 실적·배당·금리 논쟁이 관건이라는 분석

2027년 AI 밸류체인 주도주가 반도체에서 차세대 전력 반도체·SMR·피지컬 AI로 이동하니 이 두 영역에 집중하라는 분석

나스닥이 메모리 반도체 강세로 이틀 연속 사상 최고치를 경신했으며, AI 투자 확대 기대가 반도체 랠리를 뒷받침하고 있다.

AI 반도체 수혜가 일본 소부장으로 확대될 가능성을 강조하며, 6개월 내 반도체 중심의 전략적 매수 관점을 제시한다.

HBM 출하량 성장률과 일반 D램 가격 상승이 삼성전자·SK하이닉스 내년 실적의 핵심 변수이며, 마이크론 실적이 수급·마진 지속성을 가늠할 분수령이다.

2027년 주도주가 삼성전자·하이닉스에서 2차전지·바이오·반도체 소부장으로 이동하며 코스닥이 급등할 것이라는 전망
9월 삼성전자·하이닉스 주가가 50만원을 향해 반등할 수 있으며, 유가·금리 변수가 완화되면 반도체 중심으로 코스피 8,000~12,000선까지 상승할 여지가 있다.

삼성전자 HBM4 경쟁력 회복 기대와 외국인 수급 재개로 10월 실적 시즌 주인공이 될 수 있다는 분석
삼성전자·하이닉스 실적은 27년까지 40% 이상 증가할 전망이며, 금리 하락 시 전고점 재도전 가능하고 주주환원 스토리로 전환될 것이라고 분석한다.

K방산·반도체·조선 등 한국 주도 섹터의 상승 동력과 투자 타이밍을 다룬 인터뷰

삼성전자·하이닉스 중심 반도체와 소부장 섹터는 장기 보유, 원전·2차전지는 이벤트 트레이딩, 바이오는 정립식 접근을 권하는 시장 전략 분석
정부의 1호 대미투자 텍사스 가스복합발전소와 AI 호재로 코스피가 반도체·배당 중심으로 상승 흐름을 보인다는 분석

삼성전자·SK하이닉스 중심 반도체 강세가 지속되며, 추석 이후 실적·수급 호재로 코스피·코스닥 동반 상승이 예상된다는 분석

나스닥 신고가와 메타 AI 에이전트 성공으로 반도체·CPU 관련주가 급등하며 코스피 7,000선 안착 가능성을 논의한다.

드러켄밀러의 최근 포트폴리오 변화와 한국 방문이 삼성전자·TSMC 중심의 반도체 제조·장비주에 외국인 매수 신호를 줄 수 있다는 분석

삼성전자가 뒤늦게 반등하며 수급·배당 기대감이 부각된 가운데, 유창희는 10월 실적 모멘텀과 에너지 섹터로 포트 전환을 제안한다.

반도체 외 AI 수혜주로 소부장·효성중공업·연료전지·2차전지·화장품을 제시하며 포트폴리오 배분 전략을 논의한다.

삼성전자·하이닉스 주가는 28~30만 원·180~200만 원 박스권에서 수급·AI 속도 조절론 부담으로 지지부진하며, 6,500~7,300 코스피 박스권 장세가 이어질 전망이다.

삼성전자·SK하이닉스 중심 반도체 소부장 장비주가 60일선 골드크로스를 만들며 상승장 초입 신호를 보인다고 분석한다.

삼성전자 중심으로 지수가 7,000포인트 안착 후 7,500을 향해 상승할 가능성이 높으며, 반도체 비중 40%와 에너지 인프라 비중 20%를 유지하라는 조언

코스피 7007선 회복, 삼성전자 HBM 생산 확대 기대와 기관·외국인 선물 매수세가 시장을 주도했다.

삼성전자·SK하이닉스 중심 반도체 매수 기회와 현대차·전력주 장기 전망을 제시하며 눌림목 매수 전략을 강조한다.
삼성전자·SK하이닉스가 바닥에서 반등하는 강세 신호를 보이며, 개인 매도 속 외국인·기관 매수가 유입되고 있다는 분석

외국인·개인 매도세 속 삼성전자·SK하이닉스가 대규모 자사주 매입·배당을 발표하며 주주환원 기대감이 커지고 있다.

삼성전자 3분기 배당과 70조 자사주 소각 기대감으로 하이닉스 대비 상대 강세 전망

코스피 7,000선 안착 여부와 중동 리스크 속 AI 인프라·방산 순환매 흐름을 점검한 증시 분석 영상

미 국채금리 5% 돌파가 삼성전자·SK하이닉스 주가에 미치는 영향을 이익 전망과 수요로 분석한다.

미국 FOMC 금리인상·중동 지정학 리스크 속에서도 삼성전자·SK하이닉스 반등 계기가 마련됐으며, 7천선 안착 시 추가 상승 가능성을 전망한다.

AI 속도조절론이 메모리·GPU 수요를 줄이지 않으며, HBM 가격 상승이 핵심 변수라는 분석

한국 반도체 인력풀 강점과 CXL 메모리 솔루션으로 AI 메모리 병목을 해결하려는 엑시나의 전략과 도전 과제를 다룬 인터뷰

AI 경쟁 심화가 데이터센터·반도체 수요를 오히려 확대한다는 투자 논리를 설명한다.

HBM4 공정 경쟁과 인텔 합작으로 SK하이닉스가 삼성전자 추격을 막고, AI 메모리 시장이 2028년 1.5조 달러 규모로 성장할 전망이다.

반도체 업황은 펀더멘털 호조 중이나 금리 매크로 악재로 주가가 지연되고 있으며, 삼성전자 파운드리와 HBM4 점유율 확대가 핵심 모멘텀이다.

반도체·AI 수요 강세로 삼성전자·하이닉스 등 메모리주 저평가 국면이며, 금리·유가 변수만 확인되면 7천선 안착과 추가 상승이 가능하다.

삼성전자·하이닉스 HBM 수요 폭증 전망과 BNK 보수적 시나리오를 반박하며 AI 반도체 중심 포트폴리오를 유지해야 한다는 주장

반도체 중심 한국 증시는 매크로 불안과 AI 속도조절 논란으로 박스권 조정을 이어가고 있으며, 현금 비중을 유지하며 23만 원 이하 분할매수를 권고한다.

삼성전자·하이닉스 중심 반도체 주식이 과열 후 조정 국면이며, 금리 인상·긴축으로 외국인 수급이 빠져나가 현금 비중 확대가 필요하다고 주장한다.

반도체·조방원·전력인프라 섹터별 투자 전략과 외국인 수급 회복 전까지 현금 비중 확대를 권고하는 분석

반도체 중심으로 2026년 하반기 코스피 반등을 전망하며, 금리·유가 변수가 해소되면 8,000~10,000포인트 재진입 가능성을 제시한다.

권영화 교수는 AI 에이전트·추론 수요 폭증으로 삼성전자 메모리·파운드리 실적이 내년부터 본격 반영돼 장기 보유를 권고한다.

삼성전자·하이닉스 고점 물린 개미들이 현금 비중 30~40% 유지하며 분할매수로 대응해야 한다는 조언

9월 금리 인상·유가 100달러·중동 불확실성으로 외국인 수급이 막히며 코스피는 박스권, 삼성 파운드리는 내년 흑자 전환 기대.

9월 금리 인상·AI 규제론에도 반도체 주도주 전략 유지, 외국인 9월 말 선제 매수 가능성 강조

삼성전자·SK하이닉스 등 반도체 대형주는 현재 PER 5~6배 수준으로 저평가됐으며, 장기 보유 시 매수 기회라는 분석과 함께 2차전지·제약바이오·ESS 등 순환매 테마로의 수급 이동 가능성을 제시한다.

AI 거품론과 속도 조절론은 현실성이 낮고, AI 산업 사이클은 전력·통신 인프라로 확장되며 삼성전자·효성중공업 등 관련주가 주목받을 전망이다.

반도체 중심의 코스피 반등이 시작됐으나, 너무 빠른 상승은 개인 물량 부담과 대주주 양도세 이슈로 이어질 수 있다는 분석.

FOMC 금리 인상에도 삼성전자·SK하이닉스 주가가 보합을 유지한 이유는 빅테크의 AI Capex 확대와 HBM4 경쟁력 개선 때문이며, 장기적으로 메모리 수요는 더 증가할 전망이다.

AI 속도조절론·FOMC·BOJ 금리인상 등 불확실성 해소로 코스피 2.6% 상승 마감, AI 인프라 수요는 지속 강조

삼성전자 배당 기준일(9월 30일)을 앞두고 28일까지 매수해야 배당을 받을 수 있으며, 반도체·전력설비 중심으로 단기 반등 기대감이 커지고 있다.

삼성전자·SK하이닉스 자사주 매입 종료 후 외국인 매도 우려는 과도하며, 박스권 상단 돌파 시도를 활용해 대응하자는 분석


삼성전자·하이닉스 실적은 27년까지 40%↑ 확정적이며 금리 인하 시 전고점 재도전 가능하고, 주주환원 확대와 HBM 경쟁력 회복이 관건이다.

삼성전자·하이닉스 중심 반도체주가 AI 투자 축소 우려와 유가·금리 상승으로 조정받는 가운데, FOMC 전까지 현금 비중을 확대하고 관망하라는 조언이 주를 이룬다.
반도체 업황은 펀더멘털 호조 중이나 금리 5% 매크로 악재로 주가가 눌려 있으며, 삼성 파운드리 2나노 수주 호조와 HBM4 점유율 확대가 핵심 호재다.
금리 인상에도 삼성전자·SK하이닉스 주가는 보합세를 유지했으며, 빅테크 AI 설비투자(CAPEX) 지속으로 실적 방향성이 주가를 결정할 것이라고 주장한다.
삼성전자·하이닉스 등 반도체는 초호황이지만 이익률 방어와 외국인 수급이 관건이며, 금리 인상·중간선거 등 이벤트가 지나야 추가 상승이 가능하다.
FOMC 이후 외국인 수급이 핵심 변수이며, 삼성전자·SK하이닉스 대신 탄력 높은 타 섹터로 포트 전환을 권고한다.

미국 AI 속도 조절론에도 삼성전자·SK하이닉스 중심 코스피는 중장기 긍정적 신호를 받는다는 분석

SK하이닉스가 인텔 오하이오 공장을 빌려 미국에서 HBM을 생산하는 방안을 검토 중이며, 관세와 AI 수요가 배경으로 꼽힌다.


삼성전자·하이닉스 중심 반도체 메모리 섹터가 P사이클에서 Q사이클로 전환 중이며, 10월 실적과 가격 인상 확인 후 주가 반등 가능성을 제시한다.
삼성전자·SK하이닉스 현 주가는 PER 5~6배 수준으로 매우 저평가됐으며, AI 수요 지속으로 장기 보유 시 추가 상승 여력이 있다.

삼성전자·SK하이닉스 등 반도체 대장주가 거래량 바닥 신호를 보이며 매수 기회로 진입할 수 있다는 분석

금리·유가 상승에도 AI 수요가 견고해 삼성전자·SK하이닉스 매수 기회로 봐야 한다.

반도체 슈퍼사이클과 미국 원전 8기 수주 호재로 하반기 코스피·원전주 상승 기대

미 10년물 국채금리 5% 돌파와 FOMC 금리인상 가능성 속에서 박스권 하단 6,600선에서 반도체·2차전지·에너지 관련 저평가 종목을 주목해야 한다는 분석

HBM 중심 메모리 증설이 후공정·소부장 실적을 2027년부터 본격적으로 끌어올릴 것이라는 전망
AI 개발 속도조절론이 반도체 수요를 위축시킬 것이라는 우려는 과도하며, 실제 주문·수출 지표는 여전히 확장세를 유지하고 있다.

삼성전자·하이닉스 등 메모리 반도체 중심으로 AI·전력·로봇·LFP 배터리까지 포트폴리오를 구성하되 레버리지는 피하고 20% 현금을 유지하라는 조언


삼성전자·SK하이닉스 등 반도체 대형주가 눌린 구간에서 매수 기회이며, FOMC 금리 동결 시 코스피 반등이 가능하다.

삼성전자·하이닉스는 이익률 방어로 전고점 회복 가능성이 높지만, 가속도는 제한적이며 외국인 수급 회복이 관건이다.
삼성전자·하이닉스 실적 노이즈는 이미 선반영됐고, 반도체는 저평가 구간으로 장기 우상향할 가능성이 높다.

2차전지·반도체·원전·전력 인프라 종목이 2026년부터 실적 퀀텀점프로 100배 상승할 수 있으니 지금 저점에서 사모으라는 주장

삼성전자·SK하이닉스 지지 확인 후 보유를 권고하며 AI 속도조절론은 일시적 노이즈로 평가

AI 속도 조절론이 반도체 시장에 미치는 영향은 제한적이며, 한국 반도체 기업의 랠리는 지속될 전망이다.

AI 개발 속도 조절론으로 뉴욕증시와 반도체주가 급락했으며, 코스피도 3% 넘게 하락했다.

뉴욕증시 3대 지수가 AI 속도조절론과 유가 상승으로 일제 하락했다.

오픈AI 아스트라 출시로 AGI 시대가 열리면서 고성능 메모리 수요가 급증하고, 한국 반도체 기업에 새로운 성장 동력이 될 전망이다.

AI 속도 조절론과 매크로 불확실성으로 반도체 주가 흐름이 꺾일 가능성이 커졌으며, 비중 조절과 포트폴리오 분산이 필요하다.
AI 속도 조절론과 중동 불안으로 코스피가 6천선에 갇혔고, 반도체 수요 우려가 커지고 있다.

AI 투자 축소 우려와 유가 급등으로 삼성전자·SK하이닉스 등 반도체주 중심의 조정이 불가피하며, FOMC 전까지 현금 비중을 확대하고 적극 매수는 자제해야 한다.

AI 개발 속도조절론과 9월 매크로 부담으로 반도체 중심 증시 조정이 나타났으나, 10월 이후 종목 장세와 Q사이클 확산 기회가 열릴 전망이다.

AI 속도 조절론은 일시적 노이즈이며, 반도체 수요와 사이클은 장기적으로 지속될 전망이다.

삼성전자 40조 자사주소각 기대와 GPT-6 아스트라 출시로 반도체 수요 폭증 전망, 외국인 매수세가 지속되면 코스피 7,500까지 상승 가능하다.
중국 CXMT가 3년 만에 DRAM 시장 점유율 1%→10%로 급성장하며 한국 반도체 경쟁력을 위협하고 있다.

삼성전자·SK하이닉스 메모리 반도체는 AI 수요로 공급 부족이 2028년까지 이어질 가능성이 커 저평가 상태이며, 자사주 매입 종료 후에도 추가 매수 여력이 있다.
반도체 중심 수출 호황으로 한국 경제 성장률은 3%대지만 내수·고용 양극화가 심화되고 변동성 확대와 청년층 일자리 위험이 커지고 있다.

반도체 투톱 중 삼성전자가 HBM4·파운드리·패키징 경쟁력으로 하이닉스 대비 상대적 매력도가 높아질 전망이다.
중국 반도체 굴기가 미국 제재로 자생력 확보에 실패하고, 정부 보조금 중심의 기형적 구조와 출혈 경쟁으로 위기를 맞고 있다는 분석

반도체 슈퍼사이클이 진행 중이므로 개인 매도와 금리 변수로 눌린 지금이 삼성전자·하이닉스 매수 기회다.

AI 소프트웨어 고도화로 HBM 수요가 폭발하고, SK하이닉스가 1등 지위를 유지하며 삼성전자는 자사주 매입·소각으로 주가 재평가를 노린다.

삼성전자·SK하이닉스 중심 반도체와 2차전지·건설·원전·조선 등 섹터 순환매수 전략을 제시하며, 다음 주 매크로 이벤트 전까지 헤지 포트폴리오를 강조한다.

중동 긴장으로 유가·금리가 급등하는 가운데 반도체는 AI 수요 기대에 강세를 보이지만, CPI·FOMC 전까지 변동성 확대가 불가피하다는 분석

7천 선에서 외국인 주도로 7,500까지 상승 가능하나 개인 매물벽과 미 금리·물가 변수에 주의해야 하며, AI 반도체 중심 포트폴리오를 유지하되 ESS·건설·화장품 ODM으로 분산하라는 분석

중국 반도체·전기차 산업이 정부 보조금에 의존한 기형적 구조로 성장 한계를 드러내며 미중 경쟁 속 과학기술 사회주의 전환을 시도하고 있다.

한정수 작가는 AI 병목이 GPU→전력→메모리로 이동하며 삼성전자·SK하이닉스가 전고점을 돌파할 것이라고 전망한다.

AI 데이터센터 전력 수요 폭증으로 ESS·반도체 장비·전선주 중심의 2차전지·반도체 섹터가 재평가되고 있다.

삼성전자 신용 잔고 증가로 외국인 변동성 유발 가능성이 커진 가운데, AI 수요 확대와 섹터 로테이션으로 7천선 안착 여부가 관건이라는 분석

SK하이닉스·삼성전자 눌림목 매수 기회, 로보티즈 분할매수, 금리·유가 헤지 종목 병행 보유를 권고

9월 동시만기·반도체 지수 리밸런싱으로 변동성이 커진 가운데 AI 관련 종목은 반등 조짐을 보이며, 단기 자금은 MMF·CD 금리형 ETF로 파킹하라는 조언이 주를 이룬다.

로봇·반도체·전쟁 테마 순환매 속에서 삼성전자·하이닉스 중심으로 1.3~1.7% 상승을 전망하며, 전쟁 확산 여부가 시장 방향을 결정할 것이라고 분석한다.
금리·유가 불확실성 속에서도 AI·반도체·금융지주 등 확실한 성장 섹터로 수급이 이동하고 있다는 분석

9월 3일 라이브에서 장기금리 상승과 유가 급등이 AI·바이오·반도체 주가를 압박하는 가운데, 펀더멘털 중심의 관망·분할매수 전략을 강조했다.

금리·유가 급등 속에서도 SK하이닉스 ADR가 사상 최고가를 기록하며 AI 반도체 강세가 지속되고 있음을 분석한다.

삼성전자·SK하이닉스 주가 하락은 AI 수요가 아닌 금리 때문이며, 9월 FOMC·고용·CPI 지표가 관건이라는 분석

삼성전자·하이닉스 외에 DB이텍·가원전선 등 개별 종목 순환매가 시작됐으며, 반도체·전력인프라 내 업종 순환매가 긍정적 신호로 해석된다.

중국 경제는 전통산업은 침체지만 미래산업은 세계 1위 경쟁력을 갖추고 있으며, 한국 기업은 지금 중국 1등 기업을 직접 보고 메디인 코리아 전략을 실행해야 한다.

삼성전자 30만 원, SK하이닉스 200만 원 목표로 점진적 상승 전망하며 반도체·원전·조선 등 섹터별 매수 타이밍 제시

반도체 공급 부족과 ESS 수요 증가로 SK하이닉스·삼성SDI 중심의 반등을 전망하며 CPI 0.2% 이하 여부가 관건이라고 주장한다.

중동 전쟁으로 유가·금리가 급등하는 가운데 삼성전자·SK하이닉스 매수는 CPI·FOMC 이후로 미루라는 분석

외국인 수급 전환과 엔화 강세로 삼성전자·SK하이닉스 중심 대형주 매수세가 유입될 가능성이 크며, 1.4조 규모 리밸런싱 매물은 소화 가능한 수준이라고 분석한다.

반도체주 강세로 코스피가 7천선 회복을 시도하는 가운데, 미국과의 3,500억 달러 투자 협상·삼성전자 주거비 부정수급·공인중개사 임장비 논란 등이 주요 이슈로 다뤄졌다.

AI 모멘텀 재점화로 반도체·원전·전력기기 등 주도주 확산 가능성을 분석한 투자 전략 방송

삼성전자가 HBM·파운드리 개선으로 내년까지 메모리 사이클 상승세를 이어갈 가능성이 높다고 분석한다.

삼성전자 30조 배당 기대와 반도체·2차전지·조선·방산 섹터별 투자 포인트를 분석한 영상

반도체 펀더멘털은 강하지만 원화 강세와 매크로 노이즈로 주가가 저평가된 상태이며, AI 생산성 향상이 확인되면 반도체 주가는 재평가될 것이다.
삼성전자·하이닉스 중심 반도체 강세와 AI 수요 기대 속 신용 잔고 둔화 시 추가 상승 가능성을 강조한 시장 분석

환율 하락에도 AI 수요로 반도체 주가 목표가 상향, 무신사 10조원 IPO 도전 소식을 전합니다.

반도체·전력 인프라 중심으로 외국인·기관 매수세가 유입되며 시장이 바닥을 확인하고 상승 동력을 마련하고 있다.

삼성전자·코스닥 반도체 소부장주 중심으로 하반기 상승 모멘텀을 제시하며 성강제·대미투자·실적 개선을 강조한다.

AI 전력난으로 원전·반도체·2차전지 순환매가 이어지는 가운데 외국인 수급은 관망 중이며, 7천 돌파 여부가 관건이다.

삼성전자 40조 자사주 매입 기대와 외국인 매수세로 코스피 상승세가 이어질 수 있다는 분석

반도체 대형주 전고점 회복 어려우며, AI 밸류체인 중 기판과 한국 소비재가 1년 내 더 매력적이라는 투자 전략 제시

환율이 내려온 지금 원화 자산 비중을 줄이고 달러 자산(미국 주식)을 분할 매수해 반반 비중으로 가져가며, 삼성전자·하이닉스 등 AI 관련 종목은 10년 이상 장기 보유하라는 투자 전략을 제시한다.

근원 CPI가 0.2 이하로 나오면 반도체·2차전지 반등, 0.3 이상이면 조정될 수 있으니 이번 주 지표가 관건이다.

삼성전자·반도체 소부장 실적 호조와 특별 배당 기대감으로 10월 초 상단 돌파 가능성을 강조한다.

미국 반도체 훈풍에 코스피가 급등하고, 추석 물가와 서울 집값 상승세가 지속되는 경제 현안을 분석한 영상입니다.

삼성전자·SK하이닉스 반도체 중심으로 외국인 매수세 유입, 개인 신용 잔고 감소 시 추가 상승 가능성 강조
AI 수요 폭증으로 반도체 펀더멘털이 강화됐고, 삼성전자·하이닉스 주가는 심리적 조정 후 재상승할 것이라는 전망
미국 반도체 급등으로 삼성전자·SK하이닉스가 6~8% 상승해야 격차를 좁힐 수 있으며, 상황은 만들어졌으나 시장 반응을 지켜봐야 한다.

고용지표와 OpenAI GPT-6 Astra 출시로 AI 수요가 확인됐고, 메모리 반도체 펀더멘털은 강하지만 한국 본주는 밸류에이션·수급 문제로 미국 메모리주 대비 저평가 상태다.

금리·환율·중국 HBM 변수로 반도체·바이오·화장품 순환매가 이어지는 박스권 장세를 분석한다.

브로드컴 실적 호조와 AI 맞춤형 칩 수요 확대가 삼성전자·SK하이닉스 HBM·파운드리 협력 확대를 뒷받침하며, 9월 금리·환율 노이즈는 일시적이라는 분석

삼성전자·SK하이닉스 중심의 반도체 대형주가 120일선 돌파를 시도하는 가운데 매크로 불확실성으로 현금 확보를 권고하는 증시 분석

삼성전자·SK하이닉스 HBM 경쟁력, 금리·중국 변수, K뷰티·제약바이오 4Q 전망을 분석한 영상

금리 인상과 매크로 불확실성으로 외국인 수급이 지연되면서 삼성전자·SK하이닉스가 주도하는 코스피 반등이 늦어지고 있으나, 4분기 이후 전고점 돌파는 가능하다고 본다.

삼성전자·SK하이닉스 자사주 매입 종료 후 30만 원 근처에서 매도하고, 연말까지 박스권 장세를 전망한다.

반도체 실적 유지·AI 수요 지속 전망 속에서 삼성전자 우선주와 데이터센터 관련주를 안정적·장기 보유 종목으로 추천한다.

삼성전자·하이닉스 주주환원 정책과 미국 금리 급등이 한국 증시 박스권을 결정짓는 핵심 변수라는 분석

삼성전자·하이닉스 이후 AI 사이클은 유동성 확장과 브로드닝으로 이어지며, 9~11월이 분기점이다.

삼성전자·하이닉스는 현재 프리랜서 취급을 받고 있지만 AI 수요 폭증으로 대기업 정규직으로 리레이팅될 가능성이 높아 장기 보유를 권고한다.


9월 4일 코스피·코스닥 동반 상승 마감, 금리 인상 우려 완화와 AI 펀더멘털 호재가 반등을 이끌었다.
9월 금리 변수가 삼성전자·SK하이닉스 반등을 이끌며, AI 수요는 여전하고 2차전지는 ESS 중심으로 회복 중이다.

삼성전자 우선주 배당 30조 반영 시 8.7% 수익률 예상하며, 박스권 시장에서 현금·고배당 전략을 강조한다.

9월 금리 동결 기대와 미국 빅테크 중심 반등 속 반도체 수급 포화로 시장이 순환매 장세로 전환될 가능성을 분석했다.

삼성전자·SK하이닉스 자사주 매입과 AI 수요 회복으로 반도체 투톱은 매수 기회이며, 원전·조선·방산도 장기적으로 유효하다.
삼성전자·하이닉스 주가가 내년 실적을 반영하지 못한 저평가 상태이며, 7,500포인트 이상에서 개인 매수세가 유입될 가능성이 높다고 주장한다.

삼성전자·하이닉스 주가는 AI 사이클이 끝나지 않았고, 5배 밸류에이션은 여전히 저평가라며 장기 보유를 권고한다.

브로드컴 실적 호조에도 삼성전자·SK하이닉스 주가가 하락하는 이유는 수급 매도이며, AI 펀더멘털은 여전히 견고하다.

7월 급락 후 개인 순매수가 10분의 1로 줄었고, SK하이닉스·최태원 회장의 일본 키옥시아 협력, AI 데이터센터 전력 부족 관련 뉴스를 다룬다.

HBM 중심에서 범용 메모리 웨이퍼 테스트·후공정 외주화로 반도체 수요가 이동하며 4분기 소부장 실적 폭발이 예상된다는 분석

삼성전자·SK하이닉스 중심 반도체 양강이 관세·수급 노이즈로 주춤하는 가운데, 소부장·화장품·2차전지 등으로 수급이 분산되는 박스권 장세를 진단한다.

이희근 대표는 코스피·코스닥 조정을 매수 기회로 보고 반도체·화장품·원전·로봇주 중심의 하반기 반등을 전망한다.

삼성전자 40조 추가배당 가능성과 반도체·2차전지·원전·정유·바이오 섹터별 투자 기회를 분석한 영상

반도체 호황이 한국 경제 전반을 압도하며 내수·부동산·금리·양극화 문제를 키우고 있다는 경고를 다룬다.

9월 증시 부진 우려 속 삼성전자·하이닉스 자사주 매입이 하방을 지지하고, 실적·수출 호조 종목으로 확산 기회가 있다는 분석

HBM 공급 부족은 2028년까지 지속되며 AI 투자 사이클은 금리·토큰 수요로 결정된다.

엔비디아가 대만 미디어텍에 35억 달러를 투자하며 커스텀칩·NVHBM 생태계를 강화하는 가운데, 한국 반도체 기업은 금리·할인율 영향으로 주가 반영이 지연되고 있다.
삼성전자·SK하이닉스 약세 이유와 9월 시장 대응 전략을 논의하며, 금리 인상 해석·2차전지·전력기기 등 섹터별 투자 포인트를 제시했다.

외국인 100조 매도 후 복귀가 어려운 이유는 수급 공백과 변동성 확대 때문이며, AI 사이클은 여전히 유효하다는 분석

9월 시장은 외국인 수급이 돌아오기 전까지 삼성전자·하이닉스는 관망, 2차전지·소부장 등 개별 종목 중심의 틈새 장세가 이어질 전망이다.

삼성전자·SK하이닉스 지지선 확인 후 반도체 중심 반등 기대, 금리 인상 가능성 열어두고 수급·지표 주시 필요

삼성전자·SK하이닉스 3분기 실적(100조 영업이익)이 9월 시장 반등의 핵심 트리거가 될 것이며, 2차전지·로봇 순환매로 하반기 신고가 재도전이 가능하다.

삼성전자·SK하이닉스 성과급과 1.5% 저리 대출로 반도체 벨트 집값이 급등하고 있다.
8월 마지막 거래일의 변동성 속에서 9월 반등 가능성을 긍정적으로 평가하며, 반도체·원전·배터리 섹터의 수급 개선과 이벤트 대응 전략을 제시한다.

삼성전자·하이닉스 보유자는 장기 우상향을 믿고 분할매수로 평단을 낮추며 AI 사이클을 기다려야 한다.

9월 삼성전자·SK하이닉스는 반도체 매수 기회, 2차전지는 ESS·미국 규제로 반사이익 기대, 금리 인상은 건설·반도체에 부담.
금리 상승과 중동 지정학 리스크로 반도체 중심 증시가 조정받았으나, 미국 중간선거 이후 반도체 사이클 회복을 기대하며 장기 보유를 권고한다.

엔비디아 실적 호조와 삼성전자·SK하이닉스 강세 속 반도체·전력기기·2차전지 순환매 전망과 주주환원 기대를 다룬다.
엔비디아 실적 호조로 삼성전자·SK하이닉스 등 한국 메모리 반도체주에 긍정적 신호가 전달됐다는 분석
반도체·AI 메모리 호재가 지속될 전망이지만 단기 변동성에 주의하며 SK텔레콤과 코스닥150 레버리지 ETF를 장기 보유하라는 조언
삼성전자·하이닉스 영업이익 고원화와 주주환원으로 한국 증시 멀티플이 8~10배에서 11~12배로 리레이팅될 수 있다.

반도체 가격 상승은 제한적이며, AI Capex 둔화·고금리·유동성 위축 우려로 현금 50% 이상 보유하고 미국 장기채·금·지수 중심 자산 배분을 권고한다.

삼성전자·SK하이닉스 주가는 24~28만 원, 150만 원 박스권에서 기계 알고리듬이 공포와 탐욕을 반복하며 48 트레이딩이 유효하다는 주장

반도체 중심의 박스권 장세에서 SK하이닉스·삼성전자 장기 보유와 섹터 분산 전략을 권하는 대담

엔비디아 실적 발표에서 AI 수요 저변이 확대됐고, 2028년까지 70% 이상 성장 자신감을 확인했다.
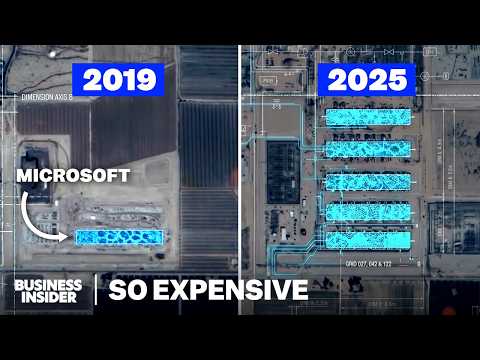
AI 데이터센터 수요로 HBM 생산이 늘면서 DRAM·NAND 공급이 줄어 일반 전자기기 가격이 급등하고 있다는 분석

엔비디아 실적 발표 후 HBM·메모리 수요 확대 기대감이 삼성전자·하이닉스 주가에 긍정적 영향을 줄 수 있다는 분석

박스권 장세에서 차트 기반 매매와 삼성전자·SK하이닉스 주주환원 정책이 핵심 변수로 작용할 전망이다.

엔비디아 실적 호조에도 금리 상승으로 삼성전자·SK하이닉스 주가는 지지부진, AI 인프라 병목(전력·ESS·HBM) 수요 확대를 강조하며 175만 원 돌파 전까지 관망을 권고한다.

삼성전자·SK하이닉스 주가 급락은 주주환원 기대 미달과 AI 수익성 확인 과정 때문이며, 박스권 매매와 업황 확인이 핵심이다.

AI 병목 현상으로 전력·반도체 설비 수요가 증가할 것이며, 현재 주가 조정은 매수 기회라는 주장

한국 증시 변동성 확대로 개인 투자자 손실이 급증하고 있다는 외신 보도

삼성전자·하이닉스 중심 반도체주가 2~3년 장기 보유 관점에서 저평가됐다고 보고, 단기 급등락 속에서도 현금 여력이 있으면 추가 매수, 없으면 관망을 권하는 내용

잭슨홀 미팅을 앞두고 삼성전자·SK하이닉스 등 반도체 대형주가 하락 출발한 가운데, 삼성바이오로직스 유상증자 결정이 주가 하락의 주요 원인으로 지목됐다.

엔비디아 실적 호조에도 AI 수익성·전력·금리·전쟁 변수로 9월 변동성 경계하며 지수·금 중심 보수적 대응을 권고한다.

엔비디아 가격 인상은 삼성전자·SK하이닉스에 호재지만 외국인 수급이 계속 빠져나가는 이유를 분석한다.

삼성전자·SK하이닉스 주주환원 정책의 실효성과 반도체 사이클·중국 경쟁 위협을 점검하며 장기 보유·적립식 매수를 권고한다.

한국 증시 반도체 기업들의 이익이 내년에도 지속될 가능성이 높아 현재 5배 밸류에이션이 매우 저평가됐다고 주장한다.

엔비디아 GPU 선물 상장으로 AI 인프라 자금이 월가 금융자본으로 이동하며 원전·전력·반도체 소부장 등 실물 인프라 슈퍼사이클이 시작된다.

엔비디아 호실적에도 9월 시장 변동성과 금리 우려로 글로벌 헤지펀드가 중립 포지션으로 전환했다.

삼성전자·SK하이닉스·2차전지·전력기기 등 반도체·배터리·전력 인프라 종목의 중장기 상승 가능성을 강조하며 추격매수 대신 눌림목 매수를 권고

삼성전자·하이닉스 급락에도 상승 종목이 더 많았던 8월 28일 장세를 분석하며, AI 수급 분산과 외국인 박스권 전략을 논의했다.

SK하이닉스·삼성전자가 메모리 반도체 사이클을 벗어나 장기 우상향할 것이며, 주주환원 정책이 이를 뒷받침한다는 분석
삼성전자·SK하이닉스 중심 반도체 투톱이 관세 노이즈로 주춤하는 가운데, 소부장·화장품·2차전지 등 개별 종목으로 수급이 분산되는 시장 상황을 분석한다.


SK하이닉스 전 직원 기술유출 무죄 판결과 HBM 중심 AI 메모리 호황, 엔비디아 가격 인상 소식을 종합 보도

엔비디아 실적 호조와 삼성 파운드리 4나노 풀가동으로 반도체 사이클 후반부까지 상승 여력이 남아 있다.

엔비디아 실적 호조에도 관망세가 짙은 가운데, 11시 잭슨홀 미팅 연설이 시장의 단기 방향성을 결정할 수 있는 분수령으로 지목된다.

엔비디아 실적이 삼성전자·SK하이닉스에 긍정적 신호를 주고, 코스피 7,500선까지 상승 가능성을 논의한 영상

SK하이닉스 미국 HBM 공장 착공·트럼프 중국산 전력장비 규제·한은 금리 인상 등 반도체·전력·통화정책 이슈를 정리한 뉴스3

외국인 수급이 삼성전자 중심 반도체로 유입되는 가운데, 섹터별 모멘텀 차별화와 단기 변동성에 주의해야 한다는 분석

엔비디아 실적 호조로 HBM 수요 우려가 해소됐으나 한국 금리 인상과 코스피 매물대 때문에 삼성전자·SK하이닉스 주가는 제한적 상승에 그쳤다.

엔비디아 7% 급등과 JP모건 목표가 상향으로 삼성전자·하이닉스 내일 반등 기대, SKT AI 데이터센터 분사와 에너지 인프라 테마도 주목.

엔비디아 실적·컨퍼런스콜 호재로 반도체주 반등 기대, 초단타 프로그램 매매와 정치 리스크는 변수로 지적.

AI 붐 속 반도체·로봇·바이오 성장주 투자 전략과 중국 추격 위협, ETF 분산 매수 제안을 다룬 영상

AI 반도체 생산에 필수적인 기판·MLCC 수요가 폭증하며 삼성전기가 핵심 공급자로 부상했다는 주장

삼성전자·SK하이닉스 10월 특별배당 모멘텀과 3분기 실적 기대감으로 점진적 우상향 전망

중국 메모리(CXMT·YMTC) 증산이 2028년부터 본격화되면 삼성·SK하이닉스 마진율이 7~17% 하락할 수 있으며, 미국 정부·애플 변수가 추가 가격 압력으로 작용할 전망이다.

엔비디아 실적은 좋았으나 금리 상승으로 반도체 고성장주 밸류에이션이 압축되고 있으며, SK하이닉스·삼성전자는 175만 원 돌파 전까지 관망이 필요하다.

엔비디아 실적이 메모리 수요 폭증을 확인시키며 SK하이닉스·삼성전자 3분기 실적 상향 기대를 키웠다.
엔비디아 실적 호조로 삼성전자·SK하이닉스 중심 반도체와 전력기기·소부장·2차전지 등으로 순환매가 확산되는 긍정적 시장 전망
엔비디아 실적 호조와 반도체 장비 수요 증가로 코스피·코스닥이 반등하며 섹터 순환매가 강해진 시장 상황을 분석한다.

엔비디아 실적은 호조였으나 가이던스 미달로 변동성 커졌고, AI 관련주와 잭슨홀·금리·중동 이슈가 시장의 주된 관전 포인트다.

한국 증시의 극심한 변동성으로 해외 기관·개인 투자자들이 큰 손실을 입었고, 정부 정책이 오히려 투자자 피해를 키웠다는 외신 분석을 전합니다.

외국인 매도에도 코스피가 박스권을 유지하는 가운데 삼성전자·하이닉스의 주주환원 정책과 잉여현금흐름 증가로 9,000~10,000선 상승 여력이 열려 있다는 분석

삼성전자·하이닉스 등 반도체 대형주를 2~3년 장기 보유하면 실적·현금 증가로 주가가 크게 상승할 것이라는 전망

무극선생 이승조는 삼성전자·SK하이닉스 등 AI 반도체 저평가주와 현대차·글로비스 등 재건·로봇 관련주를 매수하라고 조언한다.

변동성 큰 박스권 장세에서 현금 확보와 박스권 매매 전략을 강조하며, 반도체 소부장과 로봇 테마의 상대적 강세 가능성을 제시한다.

삼성전자 주주환원책 발표 후 시장 기대치 미달로 주가 조정, 엔비디아 실적·금리·환율 변동성 상수화 속 반도체 중심 포트폴리오 유지 전략 강조

삼성전자·SK하이닉스가 박스권 조정을 거쳐 내년 내 전고점을 돌파할 가능성이 높으며, 장기 보유 관점에서 매수 기회라는 주장

코스피 6800선 회복 속 WSJ의 '세계에서 가장 미친 증시' 평가에 금융위가 반박하고, 금리 상승으로 보험주와 증권주가 엇갈린 반응을 보였다.

엔비디아 실적 발표를 앞두고 삼성전자·하이닉스 중심의 반도체 수급이 분산되며 원전·재건 테마가 강세를 보인 8월 26일 시장 분석

엔비디아 실적 발표를 앞두고 삼성전자·SK하이닉스 등 반도체 투톱이 눈치 보기, 원전·건설·방산·2차전지 섹터별 대응 전략을 제시한다.

코스피 7,000 돌파를 위해 엔비디아 실적·장기금리·한은 금리 결정이 이번 주 분수령이 될 전망이다.

엔비디아 실적 경계감 속에서 외국인 매도로 변동성이 커진 시장에서 AI와 상관이 적은 제약·바이오, 원전·전력기기 섹터로 관심을 돌리라는 조언.

김윤덕·오세훈 2차 회동에서 용산 공원 주택 공급은 평행선, 탄천 물재생센터 대체부지 공급 논의로 이어졌고 코스피는 엔비디아 실적 대기 중 숨고르기.

외국인 매도와 중동 리스크 완화 속 삼성전자·SK하이닉스 주가 향방을 분석한 8월 26일 방송

엔비디아 실적 발표를 앞두고 반도체 중심 순환매가 진행되는 한국 증시 상황을 분석한다.

반도체 수급 변동성과 외국인 롱숏 청산으로 코스닥이 반등하는 '엇박자' 장세에서, 펀더멘털 기반 중장기 보유 전략을 강조한다.

삼성전자·하이닉스 하단 방어로 순환매가 시작됐으니 ‘되는 섹터’ 안에서만 움직이라는 분석

삼성전자·SK하이닉스 주주환원 정책은 반도체 가격 상승 사이클 종료와 AI Capex 둔화 우려로 제한적이며, 신규 진입은 유동성 회복 후가 적합하다.
금리 상승과 AI 수익화 우려에도 불구하고 토큰 수요 폭증으로 반도체 공급 부족이 지속될 것이라는 분석
삼성전자 HBM 경쟁력 회복과 주주환원 기대감이 SK하이닉스 대비 주가 반등을 주도하고 있으며, 유리기판·소부장 투자 시점과 거버넌스 차이가 핵심 변수로 부각된다.

코스피 8천 돌파는 외국인 매도와 실적 불확실성으로 단기간 어려울 전망이다.
삼성전자·하이닉스 실적 폭증과 150조 주주환원으로 코스피 8천선 돌파 가능성을 주장하며 눌림목 매수 전략을 제시한다.
삼성전자·SK하이닉스 24~28만 원, 150~185만 원 구간에서 48 트레이딩하며 내년까지 박스장 전망

삼성전자·하이닉스 25만·150만 원 구간에서 저점 매수 기회이며, 2차전지·바이오·조방원·원전 섹터도 긍정적 흐름이 이어질 전망이다.

반도체주 약세 속 삼성전자·SK하이닉스 주주환원·노사협상, 금통위·엔비디아 실적 등 거시 변수가 시장을 흔드는 상황을 분석했다.

엔비디아 7거래일 연속 하락 속 반도체·로봇·원전 섹터의 단기 흐름과 수급 이동 가능성을 점검한다.

삼성전자 주주환원 계획 실망으로 코스피 3%대 급락, 2차전지주 반등으로 코스닥은 상승 마감.

AI 사이클이 매크로 변수와 결합되며 순환매가 반도체 장비·전력기기 등 다음 병목으로 확산되는 국면을 진단한다.

엔비디아 실적 호조에도 불구하고 메모리 반도체(삼성전자·SK하이닉스)로 순환매가 유입될 가능성이 높다.

삼성전자 5억 저리 사내대출 시행으로 반도체 벨트 중심 수도권 집값이 상승하고 일반 대출자는 규제 장벽이 높아진 상황을 보도합니다.

삼성전자 주주환원 정책 실망으로 코스피 3% 급락했으나 순환매로 2차전지·바이오·화장품이 상승하며 시장은 무너지지 않았다.

삼성전자·SK하이닉스 주주환원 정책 후 주가 엇갈림과 9월 변동성 속 PBR·Q사이클 전략을 제시한다.

삼성전자·하이닉스 주주환원 방식 차이와 엔비디아 실적·중국 로봇 전시 관찰을 통해 9월 순환매 종목(2차전지·바이오) 매수 기회를 강조
이번 주 엔비디아 실적·금통위·잭슨홀을 앞두고 삼성전자·SK하이닉스 주주환원 정책 차이와 국채금리·중동 리스크를 점검하며 관망 후 반등을 기대한다.

메모리 가격 상승으로 엔비디아 AI 서버 가격이 15% 인상될 전망이며, 이번 주 금통위에서 금리 인상·동결 전망이 5:5로 팽팽하게 갈리고 있다.

미국 장기금리 상승과 FOMC 의사록으로 AI·반도체가 압박받는 가운데 바이오·화장품 순환매가 부각된 8월 20일 증시 분석

삼성전자·SK하이닉스 주주환원 정책 차이와 엔비디아 실적·장기채 금리·전쟁 등 복합 변수로 반도체 투자 시점을 늦추라는 분석

삼성전자·SK하이닉스 반도체 펀더멘털은 견조하며, 금리·매크로 이슈만 해소되면 하반기 주가 회복이 예상된다는 분석
삼성전자·SK하이닉스 자사주 매입으로 반도체 중심의 코스피 반등이 이어질 전망이며, 40% 비중 유지 전략을 권고한다.
삼성전자가 AI 안경 시장에 구글·디자인사와 동맹을 맺고 HBM·파운드리 양축으로 반도체 주도권을 되찾을 수 있다는 주장

삼성전자·하이닉스 60-70%와 현대차 그룹 30-40% 집중 비중으로 반도체·자동차 섹터에 집중 투자하라는 조언

삼성전자 파운드리와 HBM 경쟁력이 회복 조짐을 보이며, 금리·환원 정책이 관건인 반도체 투자 심리 분석

삼성전자·하이닉스 중심 반도체 대형주가 금리·환율 노이즈로 단기 박스권 조정을 겪고 있으나, 하이퍼스케일러 투자 확대와 HBM 수요 증가로 9월 이후 우상향 전환 가능성이 높다고 분석한다.

중국 반도체 기업들이 정부 지원과 높은 메모리 가격으로 레거시 D램 시장을 공략하며 삼성·SK하이닉스와 치킨게임이 재개될 가능성이 크다.

변동성이 큰 박스권 장세에서 현금을 확보하고, 반도체·소비주(화장품) 주도주 변화를 주시하라는 조언

삼성전자·하이닉스 자사주 매입으로 반도체 하단이 지지되고, 9~10월 지수 상승 가능성이 높아졌다는 분석

삼성전자·SK하이닉스 중심 반도체 대형주가 3분기 실적 호재와 AI 수요로 강세를 보이며 시장을 주도할 전망이라는 분석

AI 반도체 하드웨어인 삼성전자·하이닉스가 배당·밸류업 정책으로 하반기 수익률을 낼 핵심 종목이라고 강조한다.

삼성전자·하이닉스 중심 반도체 대장주 변동성과 금리·환율 노이즈 속에서 박스권 전략과 코스닥·바이오·로봇 섹터 대응을 제시한다.

삼성전자·하이닉스 등 반도체는 25만 원대에서 모아가고, 로봇·조선·화장품·손보는 단기 매수 기회로 활용하라는 전략 제시

AI 로봇 수요 확대와 전력 부족 문제를 중심으로 삼성전자·하이닉스·삼성전기 등 반도체·부품주 추가 상승 여력을 분석한다.


중국이 3년 내 HBM3를 개발할 가능성이 높고, 한국은 한 세대 이상 앞선 기술·가격 전략과 AI 에이전트 산업 육성으로 경쟁력을 유지해야 한다는 주장

외국인 매수세와 SK하이닉스 자사주 매입으로 코스피가 급등했으나, 삼성전자 주주환원 규모는 미정이며 금리·환율 변수가 관건이라는 분석

삼성전자가 HBM4 기술력과 주주환원 스탠스로 SK하이닉스를 앞서며 반도체 주도주로 부상할 가능성이 높다는 분석

SK하이닉스 40조 자사주 소각 발표로 삼성전자 주주환원 기대감이 커지며 외국인 매수세가 재유입되고 반도체·비반도체 종목 확산세가 나타난다는 분석

삼성전자·SK하이닉스 자사주 매입과 1조원 K-프로젝트로 HBF(차세대 AI 메모리) 생태계가 본격화되며 반도체 소부장 중심의 반등이 기대된다는 주장

삼성전자·SK하이닉스 배당·자사주 기대감과 바이오·AI·스테이블코인 테마를 중심으로 단기 전략을 제시한다.
반도체 기업 성과급과 산내 대출이 동탄·기흥 등 경기 남부 집값을 끌어올리자 정부가 3중 규제를 도입한 현상을 분석한다.
삼성전자·SK하이닉스 주주환원 기대감이 시장을 지배하고 있으나, 미국 금리 상승과 코스닥 약세로 변동성이 확대되고 있다.

현대차 노조 전면 파업과 반도체 기업 주주환원·성과급 논란을 다룬 경제 분석

삼성전자 MX 적자·노노 갈등, 창신 메모리 기술 유출, SK하이닉스 주주환원 등 반도체 산업 이슈를 종합 보도

삼성전자·SK하이닉스 150조·40조 규모 주주환원 호재에도 시장이 반응하지 않는 이유와 개인투자자 자신감 회복 필요성을 분석한다.

삼성전자 현직 엔지니어가 HBM 중심 AI 메모리 수요 폭증과 공급 병목, 수율·전력 난제, 삼성 vs SK하이닉스 경쟁을 생생히 전한다.

SK하이닉스 자사주 매입 발표와 미국 옵션 만기 변동성을 분석하며, 반도체 펀더멘털은 견고하고 중장기 수급 개선이 진행 중이라고 강조한다.

삼성전자·하이닉스 100조 자사주 매입이 반도체·바이오 반등의 신호탄이 될 수 있다는 전망과 매크로 리스크를 논의한 방송

삼성전자 파운드리 사업이 브로드컴 MOU와 HBM 수요로 2027~28년 흑자 전환 가능성이 높아졌다고 분석하며, 금리와 중국 변수에도 펀더멘털은 견조하다고 주장한다.

비트코인 급등과 미국 재무부 바이백 소식으로 글로벌 유동성이 공급되며 삼성전자·SK하이닉스 중심 반도체 반등이 시작됐다고 분석한다.

삼성전자·하이닉스 중심 반도체 급등세는 끝나지 않았으며, 금리·환율 노이즈 속에서도 외국인 매수세가 유지되고 있다.

반도체 다음으로 K뷰티·로봇 등 내수·방어주가 지수 대비 강세를 보이며, SK하이닉스 자사주 소각은 주가에 제한적 영향을 준다는 분석

삼성전자와 SK하이닉스의 140조원 규모 주주환원 정책이 K반도체 주가 반등의 강력한 촉매가 될 것이라고 주장한다.

SK하이닉스 자사주 소각·미국 장기채 바이백에도 전쟁·유가·인플레이션 리스크로 추세 상승은 아직 이르다.

삼성전자·하이닉스 주주환원 정책 기대와 반도체·방산·2차전지·바이오 섹터별 투자 포인트를 분석한 영상

SK하이닉스 40조 자사주 소각 공시와 미국 금리 안정 기대가 맞물려 코스피 5.9% 급등, 반도체 주가 바닥이 달라졌다는 분석

SK하이닉스 40조 자사주 매입·소각 발표로 반도체 주가 반등 신호가 켜졌고, 8월 26일 엔비디아 실적 발표가 다음 상승 트리거가 될 전망이다.

SK하이닉스 40조 자사주 소각 발표로 코스피가 급등했으나, 미국 국채금리·AI 수익성 우려로 추가 상승은 불확실하다.

외국인 수급 회복과 삼성전자·SK하이닉스 주주환원 정책으로 코스피 반등 가능성을 전망하며, 신용·레버리지 투자는 주의해야 한다고 강조한다.

하이닉스 자사주 매입·소각 정책으로 반도체 방향이 전환됐고, 데이터센터 리스크만 해소되면 중장기 모아갈 구간이라는 분석

SK하이닉스 자사주 매입 정책과 미국 재무부 장기국채 바이백 확대, 모더나 항암백신 임상 성공 소식이 한국 증시에 동반 호재로 작용하며 반도체·바이오 동반 상승 가능성을 점검한다.

미국 CPI 발표 후 시장 안도 속 네오클라우드 실적 호조와 삼성전자·하이닉스 반등으로 한국 증시 회복 기대를 논의한 방송

미국 장기금리 상승이 AI 데이터센터 기업의 이자 부담을 키우고, 메모리 반도체 주가에 채찍 효과로 큰 타격을 주고 있다.
CXMT가 삼성전자 기술 유출로 10나노 DRAM 양산에 성공한 뒤 상장 직후 중국 시총 1위에 올랐다는 보도입니다.

반도체 중심 코스피 급락 배경과 로봇·자동차·방산 섹터별 주가 반응을 점검한 시장 분석 영상

삼성전자·SK하이닉스 폭락은 미국 장기금리 급등과 이란-미국 전쟁 리스크 때문이며, SK하이닉스 40조 자사주 소각은 4~10% 단기 반등 재료일 뿐 중장기 추세는 AI·필라델피아 반도체 지수에 달려 있다.

브로드컴이 맞춤형 AI 칩과 네트워킹 기술로 엔비디아 독점을 흔들며 한국 메모리 기업에 새로운 기회를 제공한다.
코스닥이 삼성전자·하이닉스 집중에서 벗어나 화장품·2차전지·조선·원전 등으로 수급이 분산되는 국면을 진단한다.
삼성전자·하이닉스 급락 속 외국인 선물·현물 동반 매도세가 지속되며 시장이 6.7%대 급락 출발, 반등 여부가 관건이라는 분석.

삼성전자·SK하이닉스 중심 반도체 주도주가 외국인 중장기 자금 유입으로 계단식 상승할 가능성이 높고, 단기 조정은 개인 물량 털기 패턴으로 볼 수 있다.

AI 토큰 사용량이 연간 10~20배 급증하면서 2028년까지 반도체 공급 부족이 지속될 전망이다.

외국인이 8월 11~12일 삼성전자·SK하이닉스에 8,300억을 순매수하며 반도체로 복귀하는 신호를 보였다.

삼성전자가 HBM4 선점과 파운드리 턴어라운드로 100~200조원 규모 주주환원까지 가능한 장기 호황 국면에 진입했다는 분석
반도체 실적 호조에도 불구하고 모간스탠리 보고서로 주가가 흔들리는 상황을 분석한다.

반도체·로봇·조선·바이오 섹터별로 조정 시 매수 전략과 핑퐁 장세 활용을 제시한 투자 조언 영상

중동 긴장·고금리·경기 우려 속에서도 AI 수요로 반도체는 상대적 강세, 삼성전자·SK하이닉스 주주환원 300조 기대감이 관건이라는 분석.


코스피가 반도체 대형주 강세로 7,000선을 회복했으며 외국인이 5거래일째 순매수 중이다.

삼성전자·하이닉스 주가가 반등 목표가에 도달하면 매수 준비를 하라는 분석
8주 만에 반등한 코스피에서 반도체와 로봇 섹터가 주도하며 추가 상승 가능성을 점검한다.

빅테크의 숨겨진 AI 지출 약정 3조 달러가 WSJ 보도로 드러났으나 시장은 이를 무시하고 반도체 주가는 상승했다.

삼성전자·삼성전기 투자 전략과 AI 기반 매매 시스템을 소개하며, 반도체 업황 회복과 포트폴리오 비중 관리의 중요성을 강조한다.

코스피 7주 만의 반등이 진짜인지, 샌디스크·마이크론·넥슨의 대규모 주주환원 발표가 삼성전자·SK하이닉스에도 낙수효과를 줄지 분석한다.

2008년 키몬다 파산 당시 독일 정부가 5천억 원 구제안을 거절한 결정이 17년 뒤 중국 창신메모리의 급성장으로 이어졌다는 분석


GPU 성능은 정체, AI 데이터센터는 메모리 용량·속도 중심의 ‘메모리 팩토리’로 재편된다.

기업들이 AI를 연구·생산·서비스에 도입하고 CAIO 직책까지 신설하며 AI 전환을 가속화하고 있다.

중국이 AI 모델을 오픈소스로 무상 공개해 시장을 선점하고, 반도체·산업 AI 분야에서 미국을 빠르게 추격하고 있다는 분석

삼성전자·하이닉스 실적 호조에도 반도체 사이클 정점 우려와 금리·중동 변수로 박스권 장세가 이어질 전망이다.

삼성전자·SK하이닉스 중심 반도체 대형주와 코스닥 순환매(소부장·제약바이오·화장품·에너지)로 시장이 반등할 수 있다는 분석

삼성전자·SK하이닉스 실적은 양호하나 외국인 수급 미회복으로 지수 매수 구간이 아니며, 현금 확보와 개별 종목 관망이 필요하다.

추론 시대 전환으로 메모리 반도체 수요가 구조적으로 안정화되며, 삼성전자·SK하이닉스의 대규모 자사주 매입·배당이 주가를 지지할 것이라는 주장

삼성전자·SK하이닉스가 PER·PBR 기준 전 세계 최저가 메모리주로 저평가됐으며, 주주환원 기대와 외국인 수급 회복 시 반등할 수 있다는 분석

삼성전자·SK하이닉스 주가는 PBR 2배 이상으로 부담스럽고, AI 투자 모멘텀 둔화와 금리 상승이 최대 변수다.

반도체 호황이 시작된 뒤 글로벌 연기금이 뒤늦게 진입하며, 기관들이 주가를 낮춰 양털깎기(저가매수)를 시도한다는 주장

삼성전자·하이닉스 반등 속 반도체·로봇·AIDC 테마의 연속 상승 가능성을 논의한 시장 분석 영상
반도체 AI 수요 불확실성과 레버리지 ETF 청산으로 코스피가 급락했으나, 3.5~4배 수준의 극저밸류에이션과 외국인 수급 회복으로 8~10월 반등 가능성을 주장한다.

7월 급락 후 외국인 매도세가 멈추고 지수가 20% 반등하면 기술적 반등이 추세 전환으로 이어질 수 있다고 분석한다.

시장 변동성 속에서 군중심리를 이기고 장기 구조적 포트폴리오를 짜야 한다는 투자 원칙을 강조한다.

8월 14일 코스피 2.4% 반등, 외국인 현물 3조 순매수와 반도체·AI 스토리지 반등이 지수 상승을 주도했다.

삼성전자·하이닉스 등 메모리 반도체 주가가 6월 고점 이후 급락한 이유와 향후 사이클 전망을 분석한다.

반도체 급락 후 반등 조짐 속 AI 자본이 하드웨어→소프트웨어 순환하며 삼성전자·SK하이닉스 수혜 가능성을 분석한다.

미국 경기는 AI 투자 중심으로 확장 중이며, 한국 반도체 기업들은 성장주에서 배당주로의 리레이팅을 위해 주주환원 정책을 강화해야 한다.

코스피 7,000선 탈환 후 반도체·원전·로봇주 중심으로 추세 전환 신호가 나타났다는 분석

샌디스크·마이크론의 장기 전망 발표로 반도체 구조성장 신호가 확인되며 외국인 수급까지 개선된 시장 상황을 분석한다.

미국 PPI·실업수당 지표 호조로 금리 인상 우려 완화, 메모리주가 AI 수요 기대와 주주환원 소식에 급등


코스피 반등 후 삼성전자·하이닉스·삼성전기 수급·실적·멀티플 차이를 분석하고 SK하이닉스 숏커버 기대를 강조한다.

서킷 브레이커 후 반등한 한국 증시가 정상화 단계에 들어섰으며, 반도체 중심으로 하반기 우상향 가능성이 높다고 분석한다.

한국 증시는 6월 고점 대비 30% 조정을 마무리하고 메모리 반도체 중심으로 반등할 구간이며, 삼성전자·SK하이닉스·알파벳·아마존을 최우선으로 제시한다.


근본의사 김동욱이 3개월 전 포트폴리오를 점검하며 삼성전자·하이닉스 비중 조정, 올릭스·NHN·한양이엔지 등 종목별 현황과 전망을 공유한다.


엔비디아 주도의 700조 AI 자금이 반도체 AI 밸류체인에 유입되며 삼성전자·하이닉스 등 한국 반도체가 반등할 수 있다는 전망을 다룬다.

삼성전자·하이닉스 주가 급락은 과도한 우려 때문이며, 저평가 구간에서 반등 여력이 충분하다.

삼성전자·SK하이닉스가 HBM 경쟁력·저평가 매력으로 반등할 수 있으며, 외국인 수급 회복이 코스피 강세 신호가 될 것이라는 분석
삼성전자·SK하이닉스 보유자들에게 7,200~7,500 지수 구간까지 1차 목표를 잡고 단계적 매도·재매수 전략을 제안한다.

삼성전자·하이닉스 반도체 사이클이 피크를 지났을 가능성이 커, 포지션 축소와 빅테크·기타 섹터 이동을 권고한다.

삼성전자·하이닉스 HBM·범용 DRAM 수요가 AI 추론·온디바이스 시대까지 이어질 전망이며, 변동성은 트럼프 중동 정책과 중국 경쟁으로 확대되고 있다.

주원 위원은 단일 종목 레버리지 ETF 도입이 정부·증권사·개인 탐욕이 맞물린 결과라고 주장했다.

한국 증시가 AI·반도체 기대와 레버리지 ETF로 급등락을 반복한 원인·변동성·회복 조건을 100분 토론에서 분석했다.

삼성전자·SK하이닉스가 저평가됐는지, 월가 분석과 실제 외국인 매도 행보가 엇갈리며 투자자 혼란이 커지고 있다.

삼성전자 반도체 변동성이 줄어들고 외국인 수급이 회복되면 코스피가 탄력적으로 반등할 수 있다는 분석
AI 에이전트 트래픽이 사람을 넘어설 정도로 폭증하면서 반도체 수요가 지속 확대될 것이므로 반도체 슈퍼사이클이 재개될 전망이다.

삼성전자·SK하이닉스 급락은 수급·심리·불확실성 때문이며, 변동성 진정 후 신중히 접근해야 한다.

삼성전자·SK하이닉스 주가가 과매도 구간에 들어왔으며, 2027년까지 ROE 40~90% 수준의 고수익이 지속될 가능성이 높아 지금이 장기 분할 매수 적기라는 주장

신환종 박사는 코스피 5200~7200 박스 전망과 함께 5000만원 자산을 코스피·미국 고배당·금·현금으로 분산하라고 조언한다.

삼성전자가 외국인 수급과 중복상장 규제 차이로 하이닉스를 제치고 증시를 주도하고 있다.

AI 수요 둔화와 자본공급자 리스크가 7월 증시 급락을 초래했으나, 금리 안정 시 하반기 코스피는 여전히 상승 여력이 있다.

삼성전자 주가가 150까지 오르면서 투자자들이 매도 타이밍을 놓치고 추가 상승 기대감에 마음이 바뀔 가능성을 논의한다.

장기 투자 관점에서 반도체·AI 펀더멘털이 우상향하니 변동성에 흔들리지 말고 여유자금으로 꾸준히 모아가라는 조언

삼성전자·SK하이닉스 중심 반도체 모멘텀은 유효하나 8~9월 변동성 확대 후 4분기부터 본격 반등할 가능성이 높다.

빅테크의 데이터센터 투자는 철도처럼 선점효과가 강한 20% 이상 수익률 자산이며, 워런 버핏도 구글에 베팅한 만큼 지금 미국 주식을 사라는 주장


삼성전자와 SK하이닉스의 주주환원 정책 발표 기대감과 AI 수요 지속 여부를 중심으로 반도체 섹터 전망을 분석한다.

하이닉스 주가가 반토막 났지만 산업 트렌드 변화로 꼴찌가 되지 않는 한 손절할 필요는 없다.

8월 7일 코스피·코스닥은 외국인 선물 차익실현으로 약세를 보였으나, 반도체 루머와 2차전지·바이오 순환매가 동시에 나타난 혼조장이었다.

삼성전자·하이닉스 주가는 PER 5배 미만으로 매력적이며, 반도체 수요는 여전히 호황이므로 적극 분할매수 구간이다.

삼성전자·하이닉스 주가가 많이 내렸지만 AI 사이클 피크 논란으로 본질 가치가 흔들려 추가 매수는 신중해야 한다는 분석
삼성전자·하이닉스 주가가 과매도 상태이며, 장기 보유 시 최소 25~50% 상승 여력이 있다는 주장

삼성전자·SK하이닉스 호실적에도 레버리지 ETF·공매도 수급 불안으로 주가가 급락한 이유와 반도체 사이클 지속 가능성을 분석한다.
삼성전자·하이닉스 중심 반도체 일변도 투자 대신, 실적 대비 주가가 많이 빠진 코스닥 엔터주에서 보석 종목을 찾아야 한다.

SK하이닉스 주주환원 기대가 약화되며 주가가 급락한 가운데, 삼성전기의 MLCC·AI 수혜와 단기 트레이딩 전략을 강조한다.

2026년 7월 코스피 역대급 하락 후 반등 조짐을 보이며 삼성전자·SK하이닉스 재평가 국면을 분석한다.


외국인 투자자들이 삼성전자·하이닉스 저점 매수로 개인 레버리지 물량을 스퀴즈하고 있다는 주장

미중 갈등이 한국 반도체·조선의 반사이익을 유지시키지만, 중국의 저가 공세와 인재 유출로 5년 후 경쟁력이 급락할 수 있다는 분석

기관 자금이 삼성전자·하이닉스에서 코스닥으로 이동하며 코스닥이 5% 급등한 수급 변화 분석

엔비디아의 AI GPU 독점이 AMD·구글 등 경쟁사 진입으로 완화될 전망이며, AMD 주식을 주목하라는 분석

외국인 수급 불확실성과 풋콜 레이쇼 부정적 포지션으로 반도체 중심 변동성 장세가 지속될 가능성이 높다고 분석한다.

삼성전자·하이닉스가 금요일 상한가 후 폭락한 배경으로 엔테리 트레이드 청산과 외국인 매도를 지목한다.


삼성전자·SK하이닉스 보유자들에게 현재 하락은 과매도 구간이며, 투매보다는 현금 비중 확대와 배당·ELS 전략을 권고한다.

반도체 중심 성장의 한계와 구조조정 지연이 한국 경제의 미래 위험을 키운다는 분석

중국 CXMT가 미국 규제로 인해 중국 내 HBM·DRAM 공급 핵심 기업으로 부상하며 삼성·하이닉스를 위협할 가능성이 커지고 있다.
7월 말 반도체 급락 후 반등을 해석하며, 마진 조정과 수요 불확실성으로 박스권 장세가 이어질 가능성을 제시한다.

시타델이 레오폴드의 초고레버리지 AI 포트폴리오를 노려 마진콜과 공매도로 붕괴를 유도했고, 그 여파가 한국 하이닉스 강제청산 도미노로 이어졌다는 주장

한국 증시의 극단적 쏠림과 변동성을 해소하려면 정치적 개입이 필요하며, 현재는 바닥권으로 분할매수 구간이라는 주장

삼성전자·SK하이닉스 반도체 주가 급락은 과매도 국면이며, 기대수익률을 낮추고 배당주·ELS 비중을 늘려 대응해야 한다.


AI 반도체 수요 둔화 우려와 중국 공급 증가, 빅테크 FCF 악화, 엔비디아 CDS 상승 등 복합 악재로 반도체 주가 급락했으나, AGI까지 아직 멀어 투자 지속 가능성이 있다는 분석.

레오폴드 아센브레너 펀드의 마진콜 청산으로 AI 하드웨어 주식이 급락 후 반등할 수 있다는 분석

삼성전자·SK하이닉스 주가가 AI 수요 지연과 마진 축소 우려로 급락한 가운데, 셀링 클라이맥스 후 박스권 하단에서 반등 시도를 권고한다.

삼성전자·하이닉스 주가가 45~55% 급락한 상황에서 실적 대비 저평가된 가격대에서 분할 매수 후 반등 시 비중 축소 전략을 제안한다.

코스피 급락은 반도체 공급 우려와 수급 불안 때문이며, 빅테크 실적·FOMC 결과에 따라 8월 반등 가능성이 열려 있다.


AI 환상과 중국 DUV 기술 진전으로 한국 반도체 주가 피크를 지났고, 미래 수익성이 위협받고 있다는 분석

하이닉스 280~290만 원대 매수 후 53% 급락한 개인 투자자가 손절 대신 장기 보유를 선택한 사연과 시장 분석


AI 칩 성능은 HBM 메모리 용량·속도에 좌우되며, 메모리는 선택이 아닌 필수다.

삼성전자·하이닉스 주가 하락은 일시적이며, 반도체 업황은 재고 3주분으로 타이트해 하반기까지 상승세가 유지될 전망이다.

AI 전력 수요 폭증으로 전력기기·원전·조선·2차전지 섹터 실적이 3~5년간 보장된다는 분석
메모리 반도체 호황에도 주가가 흔들리는 이유는 투자자 심리와 이익 비대칭 때문이며, 명경지수(평정심)로 장기 투자해야 한다.

삼성전자·하이닉스 미보유로 최근 반도체 급등장에서 손실을 피한 경험을 공유하며, 고정지출을 극소화한 소박한 삶의 만족을 강조한다.

삼성전자·하이닉스 메모리 슈퍼사이클은 여전하며, HBM4·단품 D램 가격 상승으로 2027년까지 우상향 전망

반도체 급락은 모멘텀펀드 차익실현과 레버리지 청산이 주원인이었고, 하이퍼스케일러의 AI 설비투자는 생존경쟁으로 지속될 전망이라 반등 여력이 있다.

중국 문샷 AI의 키미 K3가 에이전틱 AI 성능에서 미국 최상위 모델에 근접하며, AI 모델 경쟁이 가격·운영 효율 중심으로 이동했다고 분석한다.

AI 실적 시즌을 앞두고 삼성전자·SK하이닉스 전고점 회복 가능성을 강조하며 반도체 중심의 우상향 전망을 제시한다.

반도체 호재가 모두에게 알려진 상황에서 개인 매수세가 지속되며 변동성이 커, 비중 조절과 리스크 관리가 필요하다는 분석

삼성전자·SK하이닉스 고점 대비 35~40% 급락은 펀더멘털 훼손이 아닌 ‘많이 올랐기 때문’이며, 반등보다는 옆걸음 확률이 높다고 진단한다.

박정호 교수는 AI 데이터센터 투자 사이클이 초입 단계이며 삼성전자 조정은 일시적이라고 주장한다.
반도체 집중과 개인 신용 급증은 40년 만의 위험 신호이며, 가치주·배당주 중심의 장기 투자가 필요하다.

엔화가 39년 만에 최저치로 추락한 원인을 일본의 재정·통화 정책 실패로 분석하고, 한국 원화의 안정 여부를 재정 건전성 확보 여부에 달려 있다고 경고한다.

삼성전자·SK하이닉스가 빅테크의 공격적 AI 투자와 지분·임대 협상으로 7월 말 반등할 수 있다는 분석

한국 증시가 AI 붐으로 급등한 뒤 개인투자자의 레버리지 ETF 투기로 과열되자 규제당국이 뒤늦게 제동을 걸고 있다.
워런 버핏이 알파벳을 집중 매수하며 빅테크 AI 인프라 투자를 21세기 철도 혁명에 비유, 장기적으로 긍정 평가했다.
한국 주식 시장이 삼성전자·하이닉스 집중과 레버리지 상품으로 인해 급락 위험에 처했다고 미국 전문가들이 경고한다.

외국인 매도 후 반등 조짐이지만 7월 말 실적 이후 본격 2차 상승 전까지 트릭과 개인 반대매매 유도가 예상되며, 반도체는 여전히 주도 섹터로 유지될 전망이다.

중국 초대형 AI 모델 K3 등장으로 SK하이닉스 ADR 상승이 반납되고 반도체 지수가 급락했다.

반도체·AI 호황은 지속되지만 금리 인상과 비반도체 경기 침체로 양극화가 심화되고, 부동산도 공급 부족과 수요 압력으로 상승 압력이 커질 수 있다는 분석.


SK하이닉스 ADR 상장·반도체 반등과 바이오 악재 속에서 한국 증시의 단기 반등 가능성과 실적 중심 투자 전략을 논의한 방송

중국 키미 K3 공개로 AI 반도체 매도세가 촉발됐으나 실적 호조와 성장 지속 여부에 대한 우려가 공존한다.

중국 문샷 AI의 키미 K3가 프론티어급 성능으로 나스닥 테크주를 급락시켰으나, 높은 추론 비용과 증류 의혹이 제기되며 시장은 일부 반등했다.

코스피 과열은 삼성전자·SK하이닉스 집중과 레버리지 ETF·ADR 상장으로 외국인 파생 수익 구조가 만들어졌다는 주장

TSMC 실적 호조에도 반도체 급락하며 나스닥 1.6% 하락, S&P500은 사상 최고치.

SK하이닉스 ADR이 8% 넘게 급락하며 AI 지출 우려와 반도체 매도 흐름이 지속되고 있다.

외국인 매도와 TSMC 실적 발표를 앞두고 삼성전자·SK하이닉스 단기 조정 가능성을 언급하며 10~12시 수급 확인 후 매수 기회로 삼을 것을 제안한다.

전 Intel CEO가 Intel의 몰락 원인을 기술 리더십 상실로 진단하고, AI 시대의 무한 잠재력·에너지 한계·퀀텀 컴퓨팅을 논의한 뒤 Lovable CEO가 바이브 코딩으로 누구나 소프트웨어를 만들 수 있다고 주장한다.

코스피의 급등락 반복은 강세장이 아니라 하락장 속 일시 반등 신호이며, 변동성 확대는 개인 투자자 피해와 시장 약화를 초래한다.

AI 반도체 사이클이 민스키 모델상 어느 단계인지 점검하며, 메모리 반도체 주도 유지 가능성과 다음 주도주 후보(커스텀칩·패키징·파운드리 등)를 분석한다.

데이터센터·GPU·HBM 수요는 절대적으로 증가하며, 메타·스페이스X의 잉여 GPU는 일시적 소음에 불과하다는 주장

SK하이닉스·마이크론 CEO 인터뷰를 통해 AI 메모리 수요가 구조적으로 우상향하며 과거 같은 극심한 사이클은 없을 것이라고 강조한 내용
반도체 실적 호조에도 AI 투자 정점 우려와 레버리지 ETF 쏠림으로 코스피가 급락하며 변동성이 확대된 시장 상황을 분석한다.

삼성전자·SK하이닉스 실적이 사상 최대인데도 주가가 25% 조정받은 이유를 수급 불안과 SK하이닉스 ADR 상장으로 분석한다.

SK하이닉스 ADR 상장 성공으로 한국 반도체 경쟁력이 강화됐으며, 미국과의 외교·투자 협상 속에서 시장 변동성을 매수 기회로 활용해야 한다는 분석
한국 증시가 반도체 중심 수급 쏠림과 레버리지 ETF로 변동성이 커진 상황에서 외국인 매도와 시장 정상화 필요성을 강조한다.

반도체 급락은 AI 거품이 아니라 리밸런싱·레버리지 청산 때문이며, 하이퍼스케일러의 투자 확대와 공급 부족으로 가격 하락 가능성은 낮다.

인텔 연구진이 5~10년 후 칩에 사용할 신소재를 주기율표에서 탐색하며 기존 소재의 원자 한계를 극복하려 한다.

라이프자산운용 배문성 이사가 반도체 분할 매도로 뷰를 바꾼 이유를 금리 상승과 AI 투자 네러티브 약화로 설명한다.

SK하이닉스 ADR 상장과 삼성전자 실적에도 주가가 급락한 배경과 개인 투자 전략을 분석한 영상

기관의 목표가 상향과 실제 매도는 비중 리밸런싱 때문이며, 하반기 반도체 중심 반등 가능성을 주장한다.

반도체 대형주 중심의 레버리지 ETF 쏠림이 한국 증시를 지배하고 있으며, 실적·유가·고용 데이터가 향후 방향을 결정할 것이라는 분석.

삼성전자·SK하이닉스 실적 발표 후 코스피 급락 배경과 상승장 종료 신호를 분석한다.

한국 증시가 반도체 집중과 2배 레버리지 ETF로 인한 수급 왜곡 때문에 조정을 받고 있으며, 정상화가 우선이라는 분석.

반도체 펀더멘털은 유지되고 있으나 일부 펀드 자금 이탈로 주가가 조정받고 있으며, 외국인 매도세 지속 여부가 관건이다.


삼성전자 사상 최대 실적에도 반도체주가 급락하며 기술주 눈높이 과열 우려가 부각된 7월 7일 미국 증시 하락 분석


삼성전자 2Q 실적 서프라이즈에도 주가가 급락한 이유는 실적 선반영과 내년 실적 전망 불확실성 때문이며, 돈의 흐름이 다른 성장주로 이동하고 있다.

삼성전자 2분기 89조 영업이익에도 시장 기대 미달과 지속가능성 우려로 코스피가 폭락했다.

빅테크가 AI 지출을 통제·최적화하려는 신호가 6월부터 나타나 AI 인프라 투자 속도 조절 우려가 제기된다.
한국 증시는 반도체 집중으로 1년 만에 4배 상승한 후 고점 변동성이 극심해진 특이한 장세다.

반도체 AI 사이클은 피크아웃이 아니라 일시 조정이며, 실적과 장기 구조적 수요를 신호로 삼아 레버리지 대신 좋은 기업을 장기 보유해야 한다.

코스피 랠리 후 코스닥이 미친 듯이 오를 마지막 슈팅이 곧 나오니 지금 좋은 종목을 미리 사서 대기하라.
마이크론 10% 급락은 메타 클라우드 진출 노이즈로 인한 자연스러운 조정이며, 반도체 펀더멘털은 여전히 견고하다.

삼성전자·SK하이닉스가 작년 9월 정배열 완성 후 2년 주도주 사이클을 타고 있으며, 아직 1년 이상 상승 여력이 있다는 주장

삼성전자·SK하이닉스는 구조적 성장주이며, 수급 변동성은 무시하고 매출·실적만 보면 약세장은 오지 않는다는 주장
삼성전자·하이닉스 중심 반도체 대형주와 소부장(전공정 장비·기판) 병행 보유 전략을 제시하며 2026년 하반기 반도체 섹터 강세를 전망한다.

삼성전자·하이닉스 주가 하락은 반도체 외 요인(환율·찌라시) 때문이며, 안전마진(0.7~0.8)을 넓혀 저점 매수해야 한다.
반도체 중심의 상반기 쏠림 이후 하반기 순환매 가능성을 점검하며, 정부 정책(지역균형·재생에너지)과 AI Capex 지속 여부가 관건이라고 분석한다.
삼성전자 7월 실적 발표와 금통위 금리 인상 우려로 7~8월 반도체 조정이 예상되며, 소부장 내 파도타기 전략이 핵심이다.

메타 관련 노이즈는 실적 발표 전 해프닝일 가능성이 크며, AI 수요는 여전히 공급 부족 상태라 하반기 시장은 변동성을 동반한 장애물 경주가 될 전망이다.
반도체 쏠림 이후 다음 섹터(헬스케어·광섬유·조선·원전)로 갈아타고, 인기 없는 우량주를 장기 보유하라는 투자 전략

6월 고용 둔화로 금리 인상 기대가 약해지며 다우는 신고가, 반도체주는 AI 재평가로 급락한 혼조장이었다.

정부의 삼중규제 지정 직후 인근 아파트 호가가 급등하고 주식 시장은 메타의 클라우드 사업 발표로 반도체주가 급락한 주간 동향을 분석했다.

대만·일본 청년들이 AI 반도체 주식 열풍에 FOMO로 레버리지·신용까지 동원해 투자 중이며, 시장 과열과 자산 격차 우려가 커지고 있다.

2026년 상반기 S&P500·나스닥·반도체 지수가 사상 최대 분기 상승을 기록하며 AI 중심 랠리가 확대됐다.

삼성전자가 SK하이닉스보다 더 떨어진 이유는 디램 사업 비중이 크고 수출 단가 하락 데이터가 나왔기 때문이다.

마이크론 실적과 젠슨 황의 피지컬 AI 언급으로 반도체가 새로운 구조적 슈퍼사이클에 진입했다고 주장한다.

반도체 집중 수급으로 지수는 오르지만 대부분 종목이 급락하는 비정상적 시장 상황을 진단하고, 7월 연기금 리밸런싱 필요성을 강조한다.

삼성전자와 SK하이닉스가 15년간 최대 4,450조원 규모의 반도체·AI 데이터센터 투자를 발표하며 지역 분산 클러스터를 구축한다.

빅테크가 메모리 가격 급등에 견제구를 날리며 AI 인프라주 조정이 이어졌으나, 마이크론 실적 초강세로 사이클 후반부 변동성이 지속될 전망이다.

반도체 중심 코스피 변동성은 뉴노멀이며, 삼성전자·SK하이닉스 장기 보유자가 승자라는 주장

삼성전자·하이닉스 중심 AI 메모리 우려로 외국인 매도 속 코스닥 저평가 종목으로 돈이 순환하고 있다.

삼성전자·하이닉스 호재에도 정부의 이익공유 압박과 애플의 중국 메모리 채택 소식으로 주가가 하락하고 다른 종목이 상승한 장세를 분석

반도체 쏠림 현상과 중동 협상 교착 속에서 MLCC·DND 파마텍 등 소수 종목의 모멘텀을 주목하는 라이브 방송

삼성전자·SK하이닉스 중심으로 2분기 실적 시즌까지 단기 조정을 거친 뒤 반등할 가능성이 높다고 분석한다.
반도체 기업의 매출·실적 성장세가 지속되므로 주가 변동성에 흔들리지 말고 장기 보유가 승자라는 주장

오픈AI IPO 연기 보도로 반도체주 급락했으나 S&P500은 사상 최고치 기록

SK하이닉스 ADR 상장·자사주 매입 기대와 삼성전자 2분기 실적(100조 목표)이 주가 향방을 결정한다는 분석
한국 AI 관련 주식 열풍이 글로벌 AI 버블의 위험을 보여주는 경고라는 분석

하이퍼스케일러 AI 투자 비용 우려로 기술주가 하락했으나 마이크론은 실적 호조로 급등했다.

마이크론 실적이 예상보다 20% 이상 상회하며 HBM·DRAM 성장세를 확인, SK하이닉스 목표주가 500만 원, 삼성전자 60만 원 재평가가 가능하다는 분석

반도체 주도주(삼성전기·SKC)와 유리기판 핵심 종목을 최우선으로, 나머지 섹터는 홀딩하며 시장은 '기승전 반도체'로 정리.

코스피 10% 폭락은 AI 반도체 중심의 일시적 조정으로, 매크로 불안은 있지만 최악의 폭락장은 아니다.

기관 자금이 반도체로 이동하며 비트코인 매수세가 실종됐으나, 일본 기금의 BTC 배분과 기관 포트폴리오 편입 가능성으로 장기 전망은 긍정적이라는 내용
삼성전자·SK하이닉스 보유자는 PER 10배까지 아무것도 하지 말고, 감정 대신 미리 정한 규칙으로만 움직여야 한다는 주장

공간 컴퓨팅·피지컬 AI 시대에 메타·애플·구글·테슬라·엔비디아가 주도하며, 한국 기업은 제조·반도체 강점을 살려 협력 생태계를 구축해야 한다는 분석

반도체 양강 집중으로 코스피 변동성이 커졌으며 중동 긴장까지 겹쳐 위험 신호가 커지고 있다.

반도체 공급 부족이 과거처럼 단일 병목이 아니라 GPU·파운드리·기판·전력 등 복합 다단하게 발생하고 있다.
반도체 중심의 코스피 1만 포인트 도달 가능성을 전망하며, 8천 이하 매수 기회와 7월까지 랠리 지속을 강조한 투자 전략 분석

김용범 정책실장의 발언을 분석하며 2026년 하반기 반도체 호황 과실이 부동산으로 집중될 가능성을 강조한다.

반도체 메모리 쇼티지가 2027년까지 심화되며 HBM 가격이 올해 대비 2배 이상 상승하고 삼성전자·하이닉스 이익 추정치가 대폭 상향될 전망이다.

반도체 주도 장세에서 순환매 기대는 착각이며, 금리 수혜주는 피하고 삼성전자·하이닉스 중심으로 방어해야 한다는 분석

SK하이닉스가 시총 1위로 올라설 가능성이 높고, 반도체 소부장·장비주가 여전히 저평가 매력적이라는 분석.

AI 모멘텀 지속으로 삼성전자·SK하이닉스는 40만 원·300만 원까지 분할 매수 유효하나, 그 이상에서는 이익 실현을 검토해야 한다는 분석.

반도체 병목은 메모리·후공정에서 설계 인력·전력·열·EUV 장비로 이동 중이며, AI 에이전트와 실리콘 포토닉스가 다음 세대 병목 해소 기술로 주목된다.

중국이 메모리 반도체를 추격하는 상황에서 한국이 AI 교육 개혁으로 경쟁력을 유지해야 한다는 주장

트럼프-이란 종전 합의로 매크로 리스크 완화, 7월까지 실적 시즌 호재로 코스피 1만, 반도체 중심 상승세가 이어질 전망이다.

AI 수요로 메모리 반도체 공급 부족이 15년 만에 최악인데, AMD의 DRAM 절감 소프트웨어 인수에도 HBM·DRAM 가격과 주가는 오히려 상승하는 구조적 이유를 분석한다.

반도체 슈퍼사이클은 2028년까지 지속되며 HBM·EUV 장비 사이클과 맞물려 한국 메모리 기업에 긍정적이나, 미국의 정치·지정학 리스크가 변수다.

AI 인프라 투자 확대와 메모리 3사의 장비 발주 장기화로 반도체 장비주가 새 주도주로 부상할 수 있다는 분석

미국-이란 종전 합의로 유가 하락과 외국인 매수세 유입이 확인되며, 메모리 반도체 중심의 구조적 성장이 2028년까지 이어질 전망이라는 분석

AI 관련 매출이 빠른 조선·전력기기·로봇 섹터에 집중 투자하라.

AI 자동화 플랫폼 Gumloop 창업자가 'AI로 모든 걸 대체하려는 접근' 대신 깊은 이해를 바탕으로 한 반복 실행과 사용자 피드백을 강조한다.

SK하이닉스가 HBM·DRAM 공급 부족으로 메모리 슈퍼사이클을 맞이했으며, 주가 변동성과 펀더멘털 괴리가 크다는 분석

반도체·조선·방산·신재생 등 섹터별로 수급이 빠져 있는 저평가 종목을 분할매수하되 현금 30%는 유지하라는 조언

반도체 사이클이 장기화되며 삼성전자·하이닉스가 코스피 이익의 70~80%를 차지할 전망이므로 현재 주가도 여전히 저평가라는 주장

제미나이 옴니·플래시 3.5의 영상·광고 생성과 코딩 성능을 실제 시연하며, 클로드·코덱스와 비교해 속도·스타일 차이를 분석했다.


AI 사이클 중심의 반도체 주도주 장세가 지속되는 가운데, 현금 비중과 계좌 상황에 따라 분할매수 또는 관망 전략을 권고한다.

한국 경제가 AI 칩 수출로 성장하지만 반도체 의존도와 자산 버블로 불안정하다는 분석

반도체 폭락은 AI 성장성 자체의 문제가 아니라 기대 과열과 금리 상승에 따른 일시 조정이며, 동시만기일 청산 후 반등 가능성을 강조한다.


반도체 중심 성장주가 과열된 지금, 배당주 비중을 점진적으로 늘려 변동성을 방어해야 한다는 주장

미국 반도체 급락과 외국인 대규모 매도 속 삼성전자·SK하이닉스 주가 조정이 건강한 수준이어야만 시장이 안정될 수 있다고 강조한다.

김광석 교수가 코스피 하락을 촉발할 수 있는 4대 트리거(대규모 IPO, 인플레·엔캐리 청산, 반도체 실적 피크아웃, CPI·PCE 쇼크)를 제시하며 시장 변동성을 경고했다.

삼성전자·하이닉스 주가 조정 원인 분석과 보수적 매도·매수 판단 기준을 제시한 영상

고환율·인바운드 수혜 섹터(화장품·호텔)와 AI MLCC 소부장(아모텍) 중심으로 포트 재편을 제안하며, 6~7월 코스닥 반등 가능성을 점쳤다.

박정호 교수는 코스피 8800 돌파를 구조적 강세와 AI·피지컬 AI 투자로 설명하며, ETF 변동성·고환율 리스크를 경고한다.

추론·에이전틱 AI 수요로 범용 메모리까지 구조적 성장이 이어지며 삼성전자·SK하이닉스 실적이 사상 최대치를 기록할 것이라는 주장

삼성전자·SK하이닉스 단일 종목 레버리지 ETF(코덱스)의 구조, 유동성 우위, 투자 주의사항을 설명한다.

반도체 중심 상승이 지속되더라도 하반기 3고(유가·금리·달러) 부담으로 시장 변동성이 커질 수 있어 현금 비중을 높여 대비해야 한다는 주장

삼성전자·SK하이닉스 실적이 AI 수요로 급성장할 전망이며, 현재 주가는 아직 저평가 상태라는 분석
엔비디아가 ARM·MS와 AIPC 시장 진출을 선언하며 주가가 급등했고, 마이크론도 수혜를 입었다.

중동 정상화 기대감은 이미 반영됐고, AI·반도체 중심의 실적 모멘텀과 스페이스X 상장 수급이 6월 시장의 핵심 동력이다.

코스피 8500포인트 돌파 배경으로 메모리 반도체 실적 호조를 강조하며 1만포인트 시대를 전망한다.

엔비디아 GTC Taipei 2026 키노트에서 CPU·AI PC·로봇까지 영토 확장을 선언하며 AI 실사용 증거를 제시했다.

지방선거 후 연쇄 총파업으로 기업 채용이 얼어붙고, AI 대체 전 자발적 실업과 기본소득 1인 기업이 급증할 것이라고 예측한다.

마이크론 회장이 반도체 시장을 야구 1회초로 비유하며 아직 초기 단계라고 경고했다.

2026년 AI 에이전트 확산으로 추론 수요가 폭발하며 반도체 수요가 다변화되고 AI 경제가 본격화되고 있다.

삼성전자·하이닉스 중심의 반도체 광풍과 레버리지 상품 상장으로 인한 시장 양극화 현상을 분석한다.
삼성전자가 HBM 4E 12단 샘플 출하와 앤트로픽 칩 수주 소식으로 SK하이닉스보다 더 큰 상승을 보였다.
DND 파마텍 임상 결과와 마이크론 옵션 수급으로 바이오·반도체 종목이 급등한 5월 28일 모닝라이브 요약

삼성전자·하이닉스 중심 반도체 강세 속 코스닥 급락과 종목별 차익실현·이격도 조정, 바이오·SI·전력기기 이슈를 다룬 시장 분석.

삼성전자·하이닉스 중심의 단기 과열과 수급 블랙홀 현상을 경고하며, 이익금으로만 추격 매수하되 손절매를 전제로 한 공격적 전략을 제시한다.

AI 수요로 메모리 공급 부족이 구조화되며 삼성전자·SK하이닉스 주가가 50만·400만 원까지 상승할 수 있다는 전망

반도체 대형주 중심의 AI 인프라 구축 장세가 6월까지 이어질 전망이며, 지금 사는 투자자는 단기 매매와 전고점 돌파 종목 중심으로 대응해야 한다.

삼성전자·SK하이닉스 중심의 AI 반도체 슈퍼사이클이 지속되며 코스피 10,000~12,000 도달 가능성을 제시하고, 레버리지 ETF 주의사항과 하반기 유망 섹터를 안내한다.

삼성전자의 턴키 솔루션과 AI·로봇 반도체 수요로 실적이 급성장하며 장기 보유를 권장한다.


삼성전자·SK하이닉스 급등 배경을 EPS 성장으로 설명하며, 시총 2조 달러 도달 전까지는 톤다운하며 관망할 것을 제안한다.

중국 반도체 경쟁력은 아직 위협 수준이 아니며, AI 병목 현상으로 메모리·반도체 중심의 시장 상승이 지속될 전망이다.

5월 코스피 8000선 돌파 후 조정 국면에서 삼성전자·하이닉스 분할매수와 2차전지·전력인프라 집중 전략을 강조한다.

마이크론 20% 급등과 1조 달러 시총 돌파를 중심으로 한국 반도체주 과열 우려와 신세계 스타벅스 사태를 다룬 뉴스 브리핑

마이크론 20% 급등 배경과 HBM 장기계약으로 메모리 사이클 변화 가능성을 분석하며 삼성전자·하이닉스 주가 상승 여력을 제시한다.

서준식 교수는 한국 증시가 적정가치를 넘어선 비싼 구간에 진입했으며, 반도체 중심의 고평가 지속 가능성을 낮게 보고 주식 매수를 자제할 것을 권고한다.

단일 종목 레버리지 ETF는 복리·롤오버 비용으로 인해 장기 보유 시 큰 손실 위험이 있어 가급적 피하라는 분석
반도체 수출 호조 속 소부장·유리기판·건설주 중심으로 6월 주도주 교체 신호가 나타나고 있다.

트럼프의 호르무즈 합의로 유가·금리가 하락하고 키옥시아 급등이 하이닉스 주가를 삼성전자보다 더 끌어올렸다.

인텔·AMD·엔비디아 CEO들이 AI 에이전트 시대에 CPU 중요성을 동시에 강조하며 CPU 관련 반도체주들이 급등하고 있다.

삼성전자·하이닉스 50만·450만 원 목표와 XRP 5만 원 전망 등 2026년 반도체·코인 슈퍼사이클을 강하게 주장한다.

AI 사이클이 아직 초기 단계이며, SK하이닉스 등 메모리 반도체 주도주를 중심으로 코스피 10,000pt 달성이 가능하다는 주장

외국인 매도 과장됐고, 반도체 실적 기반으로 코스피 1만까지 상승 여력 있으며 삼성전자·하이닉스 비중 확대를 권고한다.


한국 증시가 미국 대비 저평가됐으며 삼성전자·SK하이닉스는 2027년 상반기까지 안정적이고, 현대차는 로보틱스·FSD 진전 시 추가 상승 여력이 있다.

AI 투자 사이클이 금리 상승으로 인해 현금 흐름 압박을 받을 수 있으며, 중간에 트리거가 발생할 가능성을 경계해야 한다는 내용
반도체 투톱이 2026년 하반기에도 주도주 역할을 할 가능성이 크며, 조정 시 분할매수와 트레이딩 전략을 권고한다.

코스피 8000 상승은 AI·반도체 중심의 근거 있는 솔림이며, 반도체 외 수출·기업이익도 동반 개선 중이므로 아직 주도주만 좋은 고점 신호는 아니다.

반도체 사이클이 과거와 달리 길고 구조적으로 변했으며, AI 수요 지속성과 장기공급계약으로 메모리 기업 가치 재평가가 필요하다는 주장


엔비디아 베라 루빈 시스템에서 CPU 비중 확대와 LPDDR 수요 급증으로 삼성전자·하이닉스 메모리 수요가 크게 늘어날 전망이다.

AI 반도체 중심 대세 상승장에서 5~6월 기간 조정 시 반도체 외 증익 섹터(조선, 증권, 저PBR 지주) 매수 기회로 활용하자는 조언

외국인 매도는 포트폴리오 비중 조절이며, 코스닥과 소부장·경기민감주 중심으로 5월 시장 대응이 필요하다.

삼성전자·하이닉스 중심 반도체와 로봇·AI 섹터가 급반등하며 코스피 8%대 상승한 날의 시장 분석과 투자 전략을 다룸.

AI 사이클이 본격화되면서 SK하이닉스가 삼성전자를 제치고 시총 1위로 올라설 가능성이 높아졌다고 분석한다.

엔비디아 실적 발표에서 HBM 수요 강세와 에이전트 AI 언급이 삼성전자·SK하이닉스 주가 급등의 주요 원인으로 분석됨

코스피가 8,000을 터치한 뒤 급락한 배경과 외국인 매도, 신용융자 증가, 반도체 쏠림 등 위험 신호를 분석하며 20% 현금 비중 유지를 권고한다.
반도체 기판 사이클이 도래하면서 유리기판 관련 중소형 소부장주가 중장기 기회로 부상하고 있다.

엔비디아 실적 호조와 토큰 기반 결제 전환으로 AI 반도체·메모리 시장이 새로운 국면에 진입했다는 분석

지수 상승에도 개인 계좌가 따라가지 못하는 이유는 주도주(삼성전자·하이닉스) 비중 부족이며, AI 생태계 관련 종목을 최소 30% 이상 보유해야 한다.

엔비디아 실적이 컨센서스 대비 소폭 상회하며 서프라이즈는 아니었으나, 베라 루빈 양산 계획과 HBM4·일반 DRAM 가격 상승이 긍정적 신호로 평가됐다.


삼성전자 파업 합의와 미·이란 협상으로 코스피와 미증시가 급등할 가능성이 높다.

삼성전자는 TSMC 의존 리스크로 인해 빅테크 기업들이 파운드리 협력을 확대하고 있으며, 중장기적으로 긍정적 전망이 우세하다.

한국 증시가 역사적 신고가 수준까지 급등했으나 외국인 매도와 개인 매수로 인한 비합리적 상승 우려가 커, 현금 비중 확대와 분산 투자를 권고한다.

미국 해군의 장기 군함 건조 계획이 조선업의 안정적 매출을 가져올 수 있어 조선주에 주목해야 한다.


주식 공부의 방향을 잡고 차트·수급·모멘텀을 실전적으로 활용하는 방법을 제시하며, SK하이닉스·삼성전자 조정은 패시브 매도에 따른 일시적 현상으로 본다.
24살 AI 천재 투자자 레오폴드 아 브래너의 2026년 1분기 포트폴리오를 분석하며, 반도체 섹터 전체에 풋옵션으로 숏 포지션을 취하면서도 샌디스크 등 일부 종목은 롱으로 유지하는 전략을 소개한다.

광통신 기술이 HBM·GPU 공유를 통해 메모리 수요를 줄일 수 있지만, DRAM 업체 입장에서는 사업 규모 확대와 수요 감소 중 어느 쪽이 더 빠를지가 관건이다.

AI 사이클 이후 피지컬 AI·우주·금융 섹터로 자금 이동 가능성을 분석하고, ETF·금융주 중심의 투자 전략과 장기 보유 마인드를 강조한다.

삼성전자·하이닉스 중심 반도체와 전력 인프라, 조선주를 주도주로 압축하고 변동성 구간에서 보유·분할매수 전략을 권고한다.
삼성전자·SK하이닉스 급락은 MSCI 리밸런싱·연기금 조정에 따른 일시적 현상으로, 현금 확보 후 2차전지로 일부 이동하며 장기 보유를 권고한다.

미국 CPI·PPI 상승으로 금리가 오르고 바이오주는 약세지만 AI·반도체 중심으로 시장이 강세를 보인 5월 14일 시장 분석

외국인 순매도와 개인 포모 현상 속에서 단기 과열을 경계하며 반도체 중심 지수 ETF와 섹터 ETF 중심으로 기회를 노리는 전략을 제시한다.

삼성전자·SK하이닉스 목표가 50만·300만 원은 실적만 보면 가능하지만, 반도체가 여전히 사이클 산업이라 중간에 꺾일 가능성이 있다.

삼성전자·SK하이닉스 실적 폭발로 코스피 8000 돌파 가능성 높지만, 변동성과 쏠림 리스크를 경고하며 분할매수·현금비중 유지를 강조한다.

고점에 물린 개인투자자를 위한 매도·분산 원칙과 반도체·AI 등 대형주 중심의 투자 조언을 담은 영상

반도체 기판 사이클에서 삼성전기를 놓친 투자자는 유리기판 관련 중소형 소부장주를 주목해야 한다는 분석

삼성전자보다 SK하이닉스가 시총 1위로 올라설 가능성이 높아, 반도체 비중은 10~20%로 제한하고 포트폴리오 분산이 필요하다.

반도체 랠리는 피지컬 AI 시대의 인프라 단계이며, 다음 성장 동력은 로봇·자율주행 등 실물 AI이며, 현재 조정은 숨고르기일 뿐이라는 주장

삼성전자·SK하이닉스 등 반도체 우량주는 여전히 저평가 상태로 2배 상승 여력이 있으며, AI 인프라·에너지·소프트웨어를 조합한 포트폴리오 전략을 제안한다.

삼성전자 대신 신고가 돌파 직전 AI·피지컬 AI 관련 소형주로 텐배거 기대

남석관 회장이 현금 1억원 투자 시 반도체 대형주와 레버리지 ETF 중심으로 추천

이창대 대표, 5천만원 현금으로 AI 하드웨어·에너지·피지컬 AI 각 20% 투자 권장하며 내년 주가 상승 전망

반도체 사이클은 여전히 존재하며 성장 둔화 신호 시 삼성전자 매도하라는 장우진 작가의 경고.

AI혁명으로 한국 증시 급등 중, 종목 아닌 산업 흐름을 봐야 한다


주식 시장 변동성 분석과 반도체·기판주 장기 보유 추천 방송

중국이 국가주도 방식으로 첨단 기술 강국이 된 비결과 한국의 대응 필요성을 분석

코스피 고점 부담에도 반도체 호조와 낙수효과로 9,000포인트 도달 가능성 제시

이광규 대표, AI 에이전트 수요 폭증으로 반도체 슈퍼사이클 지속, 삼성전자 6:SK하이닉스 4 투자 권고

반도체주 급락에도 AI 산업 호조와 엔비디아 실적으로 시장 희망 제시


권영화 교수가 삼성전자 주가 상승 시 삼성 투자 기업들 급등 전망하며 반도체 장기 호황 강조

반도체 투톱 강세 지속과 조선주 긍정 전망, 소부장·2차전지 조정 주의 권고.
이창대 대표, 삼성전자·SK하이닉스 주가 2배 상승 가능성 강조하며 보유 권장.

김현준 대표, 삼성전자·하이닉스 실적 호조에도 과열 우려하며 비중 조절과 분산 투자 권고

반도체 슈퍼사이클은 AI 추론 고도화로 메모리 수요 폭증하나 경쟁자 이탈 시 주가 사이클 꺾일 수 있다.

삼성전자 SK하이닉스만 사지 말고 소프트웨어 알파벳 등과 믹스 투자하라

이권희 대표가 반도체·조선·원전 등 주식 강세 지속과 매수 추천 강조

삼성전자·SK하이닉스 고점 징조로 매도 타이밍 잡고 피지컬 AI·현대차 그룹 등 신대륙 투자 권고

메모리 반도체 주가 과열 우려 속 AI 수요로 슈퍼사이클 지속 가능성 강조하며 끝물 아님

AI 투자 머니가 LM·인프라에서 서비스 쪽으로 이동 중이며, 메모리 효율화는 한계에 다다랐고 ETF·펀드로 분산 투자 권고.

HBM 수요 폭증으로 8,000p 공급 부족, 맞춤형 메모리 시장 확대 전망.

삼성전자·SK하이닉스 급등 이유로 마이크론 폭등, 수출 호조, 빅테크 투자 지원 보도 분석.

외국인 5조 매도에도 한국 증시 최고가 경신, 개인·기관 매수로 '괴물 체력' 입증
박지훈 부장, 네이버·한전·셀트리온 등 아픈 손가락 종목 AS하며 원전 모멘텀과 실적 개선 전망 제시.

삼성전자·SK하이닉스 반도체 실적 호조로 코스피 8500 도달 가능, 시장 주도할 것

코스피 1만 도달 가능하며 삼성전자·SK하이닉스 제국 지위 유지, 반도체 소부장 주식 크게 오를 전망


삼성전자·하이닉스 주가 여전히 저평가, AI 수요로 반도체 업계 장기 성장 전망.
반도체 시장 호황 지속 중 시기 타며 집중 투자하라는 조언.

반도체 주도 강세장에서 순환매 후보를 논의하며 주도주 편입과 포트폴리오 조정 필요성을 강조

종목별 온도차 심한 양극화 장세에서 주도주 반도체 보유와 순환매 전략 강조


외국인 매수로 삼성전자·SK하이닉스 강세 지속, 코스피 9천 가능성 제기하며 반도체 주목


코스피 10,000P 돌파 가능성 높으나 삼성전자·SK하이닉스 특정 신호 시 매도 권고

삼성전자 14.4% 급등 기록 세운 날, 외국인 매수와 반도체 호재 분석하며 추가 매수 구간 제시

AI 붐이 반도체 공급망을 한계까지 밀어붙이며 집중화와 지정학적 취약성을 드러내고 있다.

이란 전쟁 속 반도체 슈퍼사이클 지속과 유리기판 관련주 투자 기회 강조

반도체주 급등으로 코스피 7300 돌파, 코스닥 소부장 중심 수익률 게임 시작 전망.

이형수 대표, 5월 반도체 대형주 랠리 지속 전망하며 레버리지 ETF 상장 등 호재 강조

반도체 강세장 속 인텔·마이크론 급등에도 삼성·하이닉스 상대적 저평가, 지금 사도 된다는 김장열 본부장 분석.

빈센트 위원, SK하이닉스를 자녀에게 물려줄 주도주로 강력 추천하며 AI 반도체 호황 지속 전망

전쟁 종료 후 건설·석유화학·한전 등 3개 섹터가 급등할 것이며, 삼성전자·하이닉스는 가격 부담으로 추격 매수 피하라.

하이닉스 폭등 원인 분석과 삼성전자·하이닉스 등 반도체 강세 지속 전망

AI 반도체 슈퍼사이클 지속 전망 속 SK하이닉스 투자 매력 강조, 삼성전자보다 우위

의사 투자자가 보유 비중 상위 10개 종목(반도체·바이오 중심) 공개하고 투자 경험 공유
반도체 AI 투자가 불로초처럼 멈출 수 없지만 외부 충격으로 붕괴 가능성 경고하는 시장 분석.

김장열 본부장이 반도체 시장 호재 지속과 삼성전자·하이닉스 투자 매력을 분석하며 AI 수요 증가 전망

전쟁 종료 후 항공·자동차주 급등 예상, 반도체·백화점 등 저평가 매수 권고

AI 에이전트 시대 데이터 검색 워크로드 폭증으로 CPU 병목 발생, VDPU가 이를 가속화해 메모리 전쟁 판 바꾼다

반도체 공급망의 비효율성을 지적하며 AI 칩 공급망 2.0 스타트업 기회를 제안하는 영상.

기아의 로봇 사업 진출과 저평가 기회 강조, AI 투자 확대 속 반도체·로봇 섹터 전망 논의

삼성 SK하이닉스의 반도체 감산이 가격 폭등 원인으로, AI 수요 증가가 아닌 공급 조절 탓이며 지속 불가능하다.

빈센트 위원이 안보자산 반도체·AI·방산·조선·우주 관련 주식을 5년 폭발 성장 추천

삼성전자·SK하이닉스 메모리 반도체 강세 지속, 현금 5천만원으로 삼성전자 우선주와 SK하이닉스 추천.

SK하이닉스가 삼성전자보다 가파른 상승 가능성, HBM 독주와 높은 베타 때문
삼성전자 파운드리 흑자 전환과 K-엔비디아 육성으로 디자인하우스 주목, 노조 이슈는 기회

DeepMind의 Gemma 4가 무료 오픈 AI 모델로 인류에게 준 혁신적 선물
모스랜드 NPC · 오늘의 도시